بهترین بروکر برای معاملهٔ طلا
اندازهٔ قرارداد طلا با جفتارزها فرق دارد و همین، پرهزینهترین اشتباه تازهواردها را میسا
ادامه مطلب ←
کدام بروکرها مسیر ریالی دارند، این مسیر واقعاً چطور کار میکند، نرخ تبدیل چه هزینهٔ پنهانی میسازد، و چرا داشتن یک مسیر خروج هرگز کافی نیست.
برای کاربر ایرانی، این معیار معمولاً از اسپرد، اهرم و حتی مجوز مهمتر است. دلیلش ساده است: اگر پول نتواند بیرون بیاید، بقیهٔ ویژگیها بیمعنا میشوند.
اما اینجا یک مشکل ساختاری هست که هیچ مقالهای نمیتواند حلش کند و بهتر است از همان ابتدا صریح گفته شود: مسیرهای ریالی پایدار نیستند. فهرستی که امروز درست است، ممکن است چند ماه دیگر نباشد.
پس این نوشته بهجای دادن یک فهرست ثابت، سه چیز میدهد: بروکرهایی که در مشخصات ثبتشدهٔ ما مسیر ریالی دارند، سازوکاری که این مسیرها با آن کار میکنند، و مهمتر از همه — روشی که با آن خودتان پایداری مسیر را بسنجید.
از میان نُه بروکر فعال در بازار ایران که بررسی کردهایم:
| بروکر | واریز و برداشت ریالی | حداقل واریز | امتیاز کارشناسی |
|---|---|---|---|
| متاگلد | دارد | ۱۰۰ دلار | ۸.۲۲ |
| ایکس چیف | دارد | بدون حداقل در CENT | ۸.۰۰ |
| آمارکتس | دارد | ۱۰۰ دلار | ۷.۴۲ |
| آلپاری | دارد | ۳۰ دلار | ۶.۷۰ |
| آیافسی مارکتس | دارد | ۱ دلار | ۶.۴۸ |
| لایت فایننس | واریز از مسیر واسط | ۱۰ دلار | ۶.۰۲ |
| دلتا اف ایکس | مسیر محلی دارد | — | ۶.۸۴ |
| ارانته | — | ۵۰ دلار | ۸.۲۲ |
| افایکس پرو | — | ۱۰۰ دلار | ۶.۶۴ |
یک هشدار جدی دربارهٔ این جدول: این وضعیت در زمان بررسی ماست و تغییر میکند. پیش از ثبتنام، مستقیم از پشتیبانی بپرسید و پاسخ کتبی بگیرید.
فهمیدن این سازوکار توضیح میدهد چرا این مسیرها شکنندهاند.
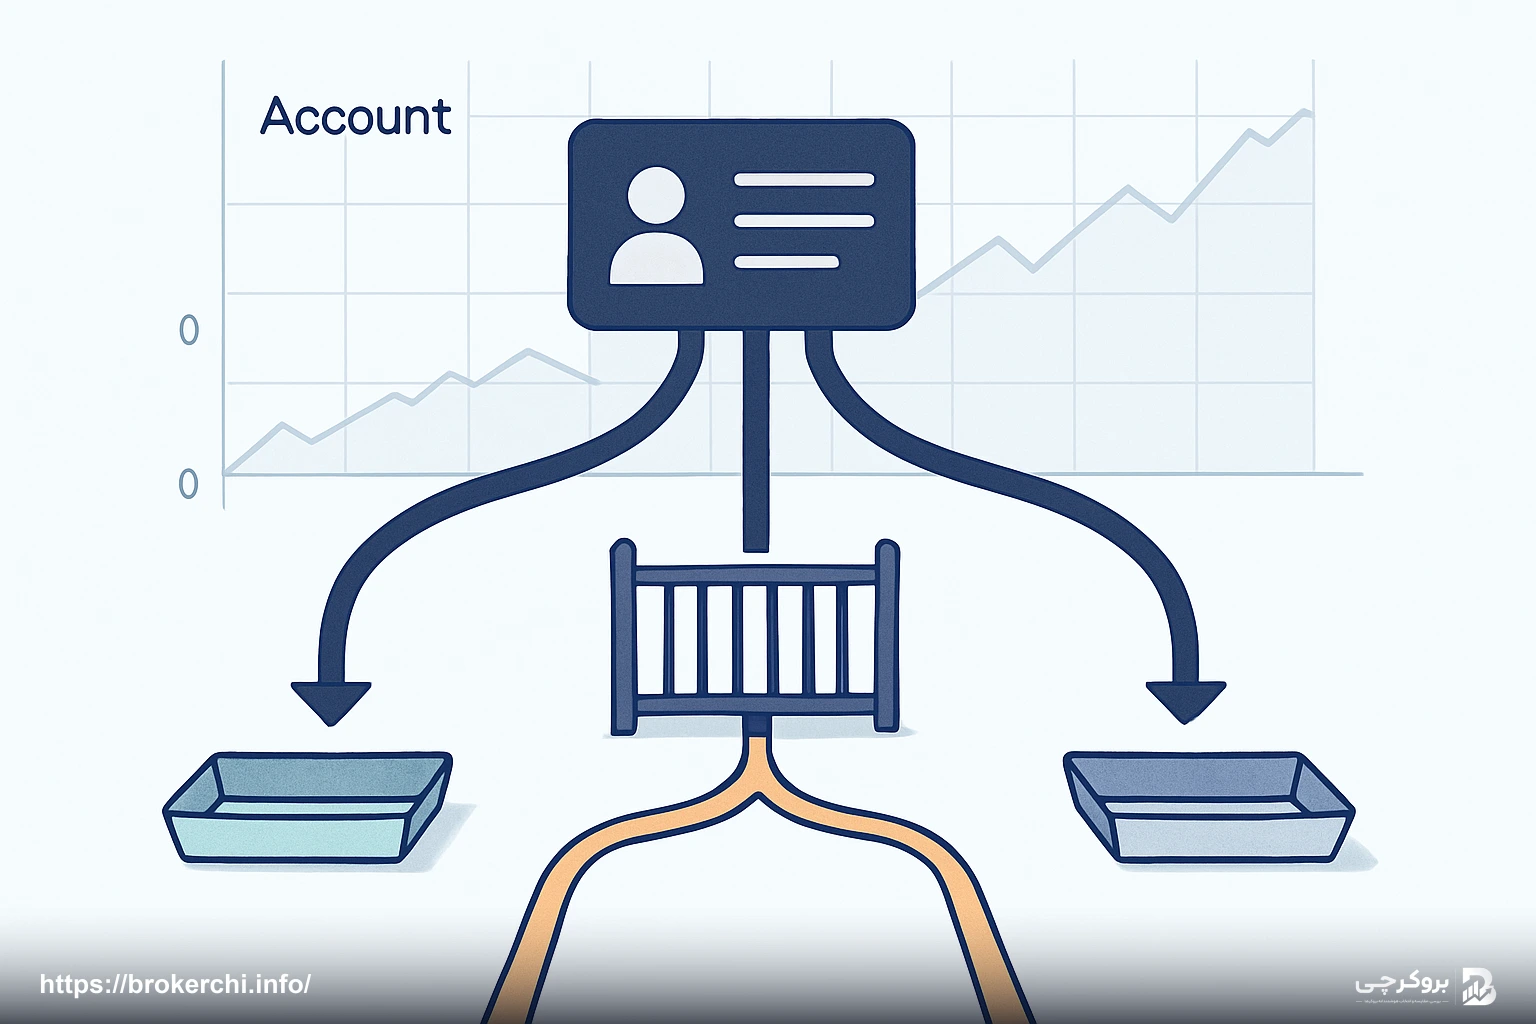
بروکر خارجی حساب بانکی ایرانی ندارد و نمیتواند داشته باشد. پس وقتی شما «واریز ریالی» میکنید، پول مستقیم به بروکر نمیرود. زنجیره چنین است:
پس در عمل شما با دو طرف حساب دارید: بروکر، و واسطهٔ پرداخت. و هر کدام میتوانند مستقل از دیگری دچار مشکل شوند.
این بخش را جدی بگیرید، چون معمولاً از کارمزد اعلامی بزرگتر است.
وقتی ریال میدهید و حسابتان دلاری است، واسطه یک نرخ تبدیل اعمال میکند. آن نرخ معمولاً با نرخ بازار آزاد تفاوت دارد و همان تفاوت، بخشی از هزینهٔ شماست.
و نکتهٔ مهمتر: نرخ واریز و نرخ برداشت معمولاً یکسان نیستند. یعنی اگر همان روز واریز کنید و برداشت کنید، مبلغ کمتری برمیگردد — بدون آنکه معاملهای کرده باشید.
روش سنجش این هزینه ساده است:
مجموع این دو تفاوت، هزینهٔ واقعی رفتوبرگشت پول شماست — عددی که در هیچ جدول کارمزدی نوشته نشده.
هر بروکری واریز را آسان میکند — این در جهت منافع اوست. آنچه واقعاً دربارهٔ یک شرکت چیزی میگوید، رفتارش هنگام خارج شدن پول است.
روش آزمون:
| چه چیزی را بسنجید | چرا مهم است |
|---|---|
| مدت زمان تا رسیدن پول | مبنای مقایسه؛ اگر بعداً طولانیتر شد، نشانهٔ هشدار است |
| کارمزد واقعی کسرشده | معمولاً با عدد اعلامی سایت تفاوت دارد |
| نرخ تبدیل مؤثر | هزینهٔ پنهان اصلی، معمولاً بزرگتر از کارمزد |
| مدارک اضافهٔ درخواستی | سختگیری در مبلغ کوچک یعنی سختگیری بیشتر در مبلغ بزرگ |
| لحن و سرعت پشتیبانی | رفتار هنگام برداشت با هنگام ثبتنام معمولاً فرق دارد |
هزینهٔ کل این آزمون چند دلار است. در برابرش، یک دادهٔ دستاول دربارهٔ رفتار شرکت به دست میآورید که هیچ نظر کاربری و هیچ بررسی سایتی جایگزینش نمیشود.
و این عادت را ادامه دهید: برداشتهای کوچک و منظم، هر بار یک آزمون کمهزینهاند و همزمان مانع انباشت سرمایه در حساب میشوند.
بخش قابل توجهی از مواردی که بهعنوان «بروکر پول نمیدهد» گزارش میشود، ریشهاش در نقض یکی از این قواعد است — نه در تخلف بروکر.
اگر برداشتی به تأخیر افتاد، مسیر پیگیری گامبهگام را در چرا برداشت انجام نمیشود نوشتهایم.
بخشی از غافلگیریهای برداشت، ریشهاش در سقفهایی است که کاربر پیش از واریز بررسی نکرده.
چهار عددی که پیش از اولین واریز باید بپرسید و پاسخ کتبی بگیرید:
| چه چیزی را بپرسید | چرا اهمیت دارد |
|---|---|
| حداقل مبلغ برداشت | اگر ۵۰ دلار باشد و شما ۳۰ دلار داشته باشید، عملاً قفل شدهاید |
| حداکثر برداشت روزانه و ماهانه | برای مبالغ بزرگتر، خروج ممکن است چند هفته طول بکشد |
| تعداد برداشت رایگان در ماه | بعضی بروکرها از برداشت دوم به بعد کارمزد میگیرند |
| مدت زمان اعلامی پردازش | مبنایی برای تشخیص تأخیر غیرعادی |
و یک نکتهٔ عملی که کمتر گفته میشود: سقف برداشت روزانه برای کسی که سرمایهٔ قابل توجهی دارد، یک ریسک واقعی است.
فرض کنید ۵۰۰۰ دلار در حساب دارید و سقف برداشت روزانه ۵۰۰ دلار است. خروج کامل سرمایه ده روز کاری طول میکشد — و اگر در آن ده روز مسیر پرداخت دچار اختلال شود، بخشی از پول در حساب میماند.
این یکی دیگر از دلایلی است که موجودی حساب را در حد نیاز معاملاتی نگه دارید، نه بیشتر. تفصیلش در امنیت وجوه نزد بروکر آمده.
حتی اگر مسیر ریالی دارید، داشتن یک راه دوم ضروری است.
متداولترین جایگزین، معمولاً تتر. مزیتش سرعت و استقلال از واسطههای ریالی است. هزینهاش یک مرحلهٔ تبدیل اضافه و کارمزد شبکه. جزئیات در واریز تتری در فارکس.
بعضی بروکرها این گزینه را دارند. پایداریشان برای کاربر ایرانی متغیر است و باید جداگانه بررسی شود.
نکتهای که پیش از اتکا به این مسیر باید بدانید: بسیاری از این سرویسها در شرایط استفادهشان محدودیت کشوری دارند. اگر حسابی با اطلاعات نادرست باز کنید و بعداً کشف شود، موجودی همان کیف پول هم میتواند مسدود شود — یعنی یک لایهٔ ریسک اضافه که در مسیر رمزارزی وجود ندارد.
معیار انتخاب مسیر دوم، سرعت یا کارمزد نیست — استقلال از نقطهٔ شکست مسیر اول است.
اگر مسیر اولتان ریالی است و از واسطهٔ داخلی میگذرد، مسیر دومتان باید از آن واسطه مستقل باشد. دو مسیر ریالی که هر دو به یک واسطه وصلاند، در عمل یک مسیر است — و در روزی که آن واسطه دچار مشکل شود، هر دو با هم از کار میافتند.
به همین دلیل، رمزارز معمولاً منطقیترین مسیر دوم است: زنجیرهٔ کاملاً متفاوتی دارد و به نظام پرداخت داخلی وابسته نیست.
ساده: اتکا به یک راه برای خروج پول، یک نقطهٔ شکست واحد است. اگر آن یک راه بسته شود، پول شما در حساب میماند تا زمانی نامعلوم.
و مهمتر: مسیر دوم را پیش از آنکه لازم شود یک بار آزمایش کنید. مسیری که فقط میدانید وجود دارد، در روز بحران ممکن است مشکل غیرمنتظرهای نشان دهد.
این سناریو محتملتر از آن است که فکر میکنید و برنامه داشتن برایش، تفاوت بین یک دردسر چندروزه و یک بحران چندماهه است.
اگر روزی مسیر ریالی بروکرتان از کار افتاد، به این ترتیب عمل کنید:
و نکتهای که ارزشش از همهٔ این پنج مورد بیشتر است: این وضعیت لزوماً به معنای تخلف بروکر نیست. واسطههای پرداخت مستقل از بروکر دچار مشکل میشوند و شرکت هم گاهی خودش در جریان جزئیات نیست.
تشخیص اینکه با کدام حالت روبهرو هستید — اختلال مسیر یا رفتار مشکوک شرکت — یک نشانهٔ روشن دارد: اگر سایر کاربران همان بروکر هم همزمان همین مشکل را دارند، مسئله مسیر است. اگر فقط شما، احتمالاً به حساب شما مربوط است — و اولین چیزی که باید بررسی کنید تطابق اطلاعات احراز هویت و شرایط بونوس است.
چون فهرستها تغییر میکنند، مهمتر از دانستن «چه کسی امروز مسیر دارد» این است که بدانید چطور خودتان بسنجید:
پاسخ ثابتی ندارد و هر منبعی که پاسخ قطعی بدهد احتمالاً اطلاعاتش قدیمی است. مسیرها هر چند ماه تغییر میکنند. آنچه پایدارتر است تعداد مسیرهای فعال و رفتار شرکت در زمان اختلال است.
بسته به بروکر و مسیر، از چند ساعت تا چند روز کاری. عدد دقیق را باید با آزمون خودتان به دست بیاورید — و همان عدد را بهعنوان مبنا نگه دارید تا اگر بعداً طولانیتر شد متوجه شوید.
از نظر امنیت وجوه نزد بروکر تفاوتی ندارد — پول به هر حال در اختیار شرکت است. تفاوت در مسیر انتقال است: ریالی به واسطهٔ داخلی وابسته است و رمزارز به شبکه. هر کدام نقطهٔ ضعف خودشان را دارند.
خیر. تقریباً همهٔ بروکرها واریز از حساب شخص ثالث را نمیپذیرند و اگر بعداً متوجه شوند، برداشت را متوقف میکنند — و در آن حالت هیچ ادعایی از شما پذیرفته نیست.
معمولاً بله، اما با محدودیت. قاعدهٔ متعارف این است که تا سقف مبلغی که واریز کردهاید باید از همان مسیر برگردد و مازادش میتواند از مسیر دیگری خارج شود. این قاعدهٔ مبارزه با پولشویی است. پیش از تغییر مسیر، از پشتیبانی تأیید بگیرید تا برداشتتان معطل نماند.
سه دلیل محتمل: کارمزد برداشت، تفاوت نرخ تبدیل، و در بعضی موارد کارمزد شبکه اگر از رمزارز استفاده کردهاید. هر سه را در آزمون اولیه یادداشت کنید تا برایتان قابل پیشبینی شود.
مسیر ریالی برای کاربر ایرانی مهمترین معیار انتخاب بروکر است، اما به دلیلی که معمولاً گفته نمیشود: نه به این خاطر که راحتتر است، بلکه به این خاطر که خروج پول تنها چیزی است که در نهایت اهمیت دارد.
سه نکته را نگه دارید. اول، هر مسیر ریالی از یک واسطه میگذرد و آن واسطه میتواند مستقل از بروکر دچار مشکل شود. دوم، نرخ تبدیل معمولاً هزینهٔ بزرگتری از کارمزد اعلامی است و باید خودتان بسنجیدش. سوم — و مهمتر از هر دو — یک مسیر خروج کافی نیست.
و در نهایت، همان قاعدهای که در همهٔ این نوشتهها تکرار میکنیم: مبلغ کم نگه دارید و سود را دورهای خارج کنید. هر برداشت منظم، هم سرمایه را از معرض ریسک بیرون میآورد و هم مسیر را میآزماید.
اندازهٔ قرارداد طلا با جفتارزها فرق دارد و همین، پرهزینهترین اشتباه تازهواردها را میسا
ادامه مطلب ←چرا فهرست رتبهبندیشده گمراهکننده است، دادهٔ واقعی نُه بروکر فعال در بازار ایران در یک ج
ادامه مطلب ←افایکس پرو مجوز FCA دارد و آمارکتس ندارد، اما امتیاز کارشناسی برعکس درآمده. توضیح این نتی
ادامه مطلب ←شماره موبایل خود را وارد کنید تا کد تأیید پیامک شود.
کد پیامکشده به
با ورود، قوانین بروکرچی را میپذیرید.
نظرات کاربران
برای گذاشتنِ نظر ابتدا با موبایل وارد شوید.