حدِ ضرر و حدِ سود؛ چرا جای درستشان مهمتر از وجودشان است
محل حد ضرر را ساختار بازار تعیین میکند نه موجودی حساب. چرا حد ضرر نزدیک گرانتر تمام میش
ادامه مطلب ←
این برچسبها تعریف قانونی ندارند و هر بروکری میتواند خودش را ECN بنامد. تفاوت واقعی A-Book و B-Book، مدل هیبرید، و چهار آزمون قابل اندازهگیری.
وقتی سایت بروکرها را میخوانید، با اصطلاحاتی روبهرو میشوید که همهشان خوب بهنظر میرسند: ECN، STP، NDD، DMA. و در مقابلشان، یک اصطلاح که همیشه منفی معرفی میشود: مارکتمیکر.
اما واقعیت پیچیدهتر و جالبتر است:
این اصطلاحات تعریف قانونی و استانداردی ندارند. هر بروکری میتواند خودش را ECN بنامد.
پس بهجای اعتماد به برچسب، باید بفهمید هر مدل چطور کار میکند و چطور از رفتار قابل مشاهدهٔ بروکر، مدل واقعیاش را تشخیص دهید. این نوشته دقیقاً همین را انجام میدهد.
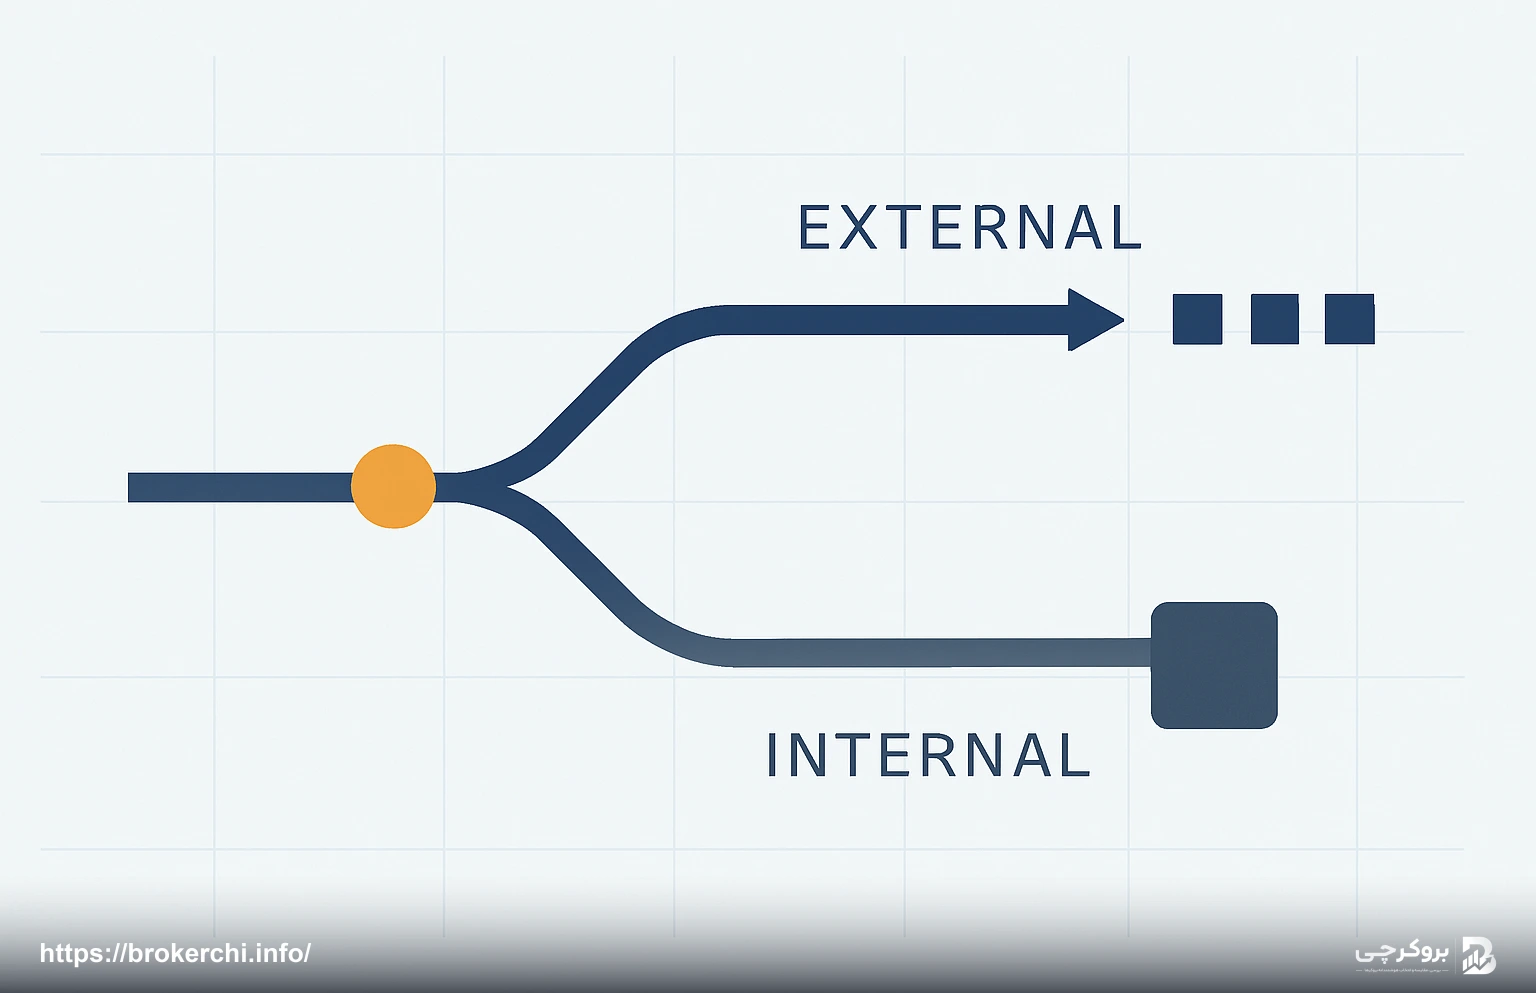
همهٔ این مدلها، پاسخهای مختلف به یک پرسشاند:
وقتی دکمهٔ خرید را میزنید، آن سفارش به بازار بیرونی منتقل میشود یا در دفتر خودِ بروکر میماند؟
دو پاسخ ممکن است، و در صنعت با این نامها شناخته میشوند:
| مدل | سفارش شما | درآمد بروکر |
|---|---|---|
| A-Book | به تأمینکنندهٔ نقدینگی منتقل میشود | کمیسیون یا افزودن به اسپرد |
| B-Book | در دفتر داخلی بروکر میماند | عمدتاً از زیان مشتریان |
و اینجا نکتهٔ حیاتی است: در مدل B-Book، بروکر طرف مقابل معاملهٔ شماست. یعنی سود شما زیان اوست — و برعکس.
این خودبهخود کلاهبرداری نیست و مدل قانونی شناختهشدهای است. اما تضاد منافع ساختاری ایجاد میکند، و همین است که همهٔ بحث را شکل میدهد. بروکرها چطور پول درمیآورند.
مارکتمیکر یعنی بروکری که خودش قیمت میسازد و طرف مقابل معاملهٔ شما میشود — یعنی مدل B-Book.
مزایای واقعیاش — که معمولاً گفته نمیشوند:
و ریسکش: تضاد منافع. بروکر انگیزهٔ ساختاری دارد که شما ضرر کنید.
این تضاد در عمل میتواند به چند شکل ظاهر شود: تأخیر در اجرای سفارشهای سودده، باز شدن غیرعادی اسپرد در لحظات حساس، یا محدود کردن سبکهایی که برای دفتر داخلی پرهزینهاند. هیچکدام از اینها الزاماً رخ نمیدهند — اما امکان ساختاریشان وجود دارد، و همین است که نظارت را ضروری میکند.
اما این را دقیق بخوانید: بروکر مارکتمیکر بزرگ و تحت نظارت، معمولاً ریسک خالص مشتریانش را در بازار بیرونی پوشش میدهد و از حجم معاملات درآمد میسازد، نه از زیان تکتک افراد. مسئله وقتی جدی میشود که نظارتی در کار نباشد — چون آنوقت هیچچیز مانع سوءاستفاده از آن تضاد منافع نیست.
پس تشخیص درست این است: مارکتمیکر بودن مشکل نیست؛ مارکتمیکر بودن بدون نظارت مشکل است.
STP یعنی سفارش شما بهطور خودکار به تأمینکنندهٔ نقدینگی منتقل میشود. NDD یعنی میز معاملاتی انسانی در مسیر دخالت نمیکند.
در این مدل، درآمد بروکر از افزودن مقدار کمی به اسپرد دریافتی از تأمینکننده میآید. اسپرد شناور است و در لحظات پرنوسان باز میشود.
و نکتهٔ مهمی که باید بدانید: STP بودن به معنای نبودِ تضاد منافع نیست. اگر بروکر روی اسپرد مارکآپ میگذارد، همچنان انگیزهٔ افزایش آن را دارد. تضاد منافع کمتر شده، نه حذف.
در مدل ECN، سفارشها به شبکهای وارد میشوند که در آن چند تأمینکنندهٔ نقدینگی و گاهی معاملهگران دیگر حضور دارند و قیمتها با هم رقابت میکنند.
سه ویژگی متمایزش:
یک) ساختار هزینه شفاف است. اسپرد خام است — گاهی نزدیک صفر — و درآمد بروکر از کمیسیون جداگانه میآید. و همین جداسازی، مهمترین مزیت است: وقتی درآمد بروکر کمیسیون ثابت است، انگیزهای برای دستکاری اسپرد ندارد.
دو) عمق بازار قابل مشاهده است — میبینید در هر سطح قیمت چه حجمی موجود است.
و پیامد کمتر گفتهشدهٔ این جداسازی: چون کمیسیون مستقل از فاصلهٔ قیمت است، منافع بروکر با نمایش قیمت درست همراستاتر میشود. در مدلهایی که درآمد از مارکآپ اسپرد میآید، هر پیپ اضافه مستقیماً به سود بروکر میرود — و آن انگیزه، هرچقدر هم کوچک، ساختاری است.
سه) اجرا معمولاً بر مبنای بهترین قیمت موجود انجام میشود، که یعنی لغزش قیمت در هر دو جهت رخ میدهد — گاهی به نفع شما.
و همین تقارن، نشانهٔ تشخیصی مهمی است که در ادامه به آن برمیگردیم.
محدودیتهایش: حداقل واریز بالاتر، کمیسیون جداگانه که باید در محاسبه بیاید، و اسپرد شناور که در لحظات کمنقدینگی باز میشود. نمونهٔ حساب ECN.
و یک نکتهٔ عملی دربارهٔ کمیسیون که تازهکارها را غافلگیر میکند: کمیسیون معمولاً بهازای هر لات و در هر سمت معامله محاسبه میشود. پس اگر جدول بروکر میگوید «۳٫۵ دلار در هر لات»، هزینهٔ واقعی رفتوبرگشت شما ۷ دلار است. هنگام مقایسه، همیشه عدد رفتوبرگشت را بگیرید — هزینهٔ واقعی هر معامله.
حالا مهمترین نکتهٔ عملی این مقاله، و چیزی که در بیشتر توضیحات گفته نمیشود:
بیشتر بروکرهای بزرگ، هر دو مدل را همزمان اجرا میکنند.
روش کار این است: بروکر مشتریانش را دستهبندی میکند. معاملهگرانی که بهطور مستمر سوددهاند، به A-Book منتقل میشوند — چون نگه داشتن آنها در دفتر داخلی برای بروکر زیانده است. معاملهگرانی که در مجموع زیاندهاند، در B-Book میمانند.
این کار در بسیاری از حوزهها قانونی است و از نظر مدیریت ریسک منطقی. اما یک پیامد مهم دارد که باید بدانید:
حتی اگر بروکری خودش را ECN معرفی کند، ممکن است شما در دستهٔ B-Book باشید — و این را از بیرون نمیتوانید ببینید.
پس نتیجهٔ عملی: بهجای تلاش برای کشف مدل ادعایی، روی چیزهایی تمرکز کنید که قابل اندازهگیریاند. بخش بعدی دقیقاً همین است.
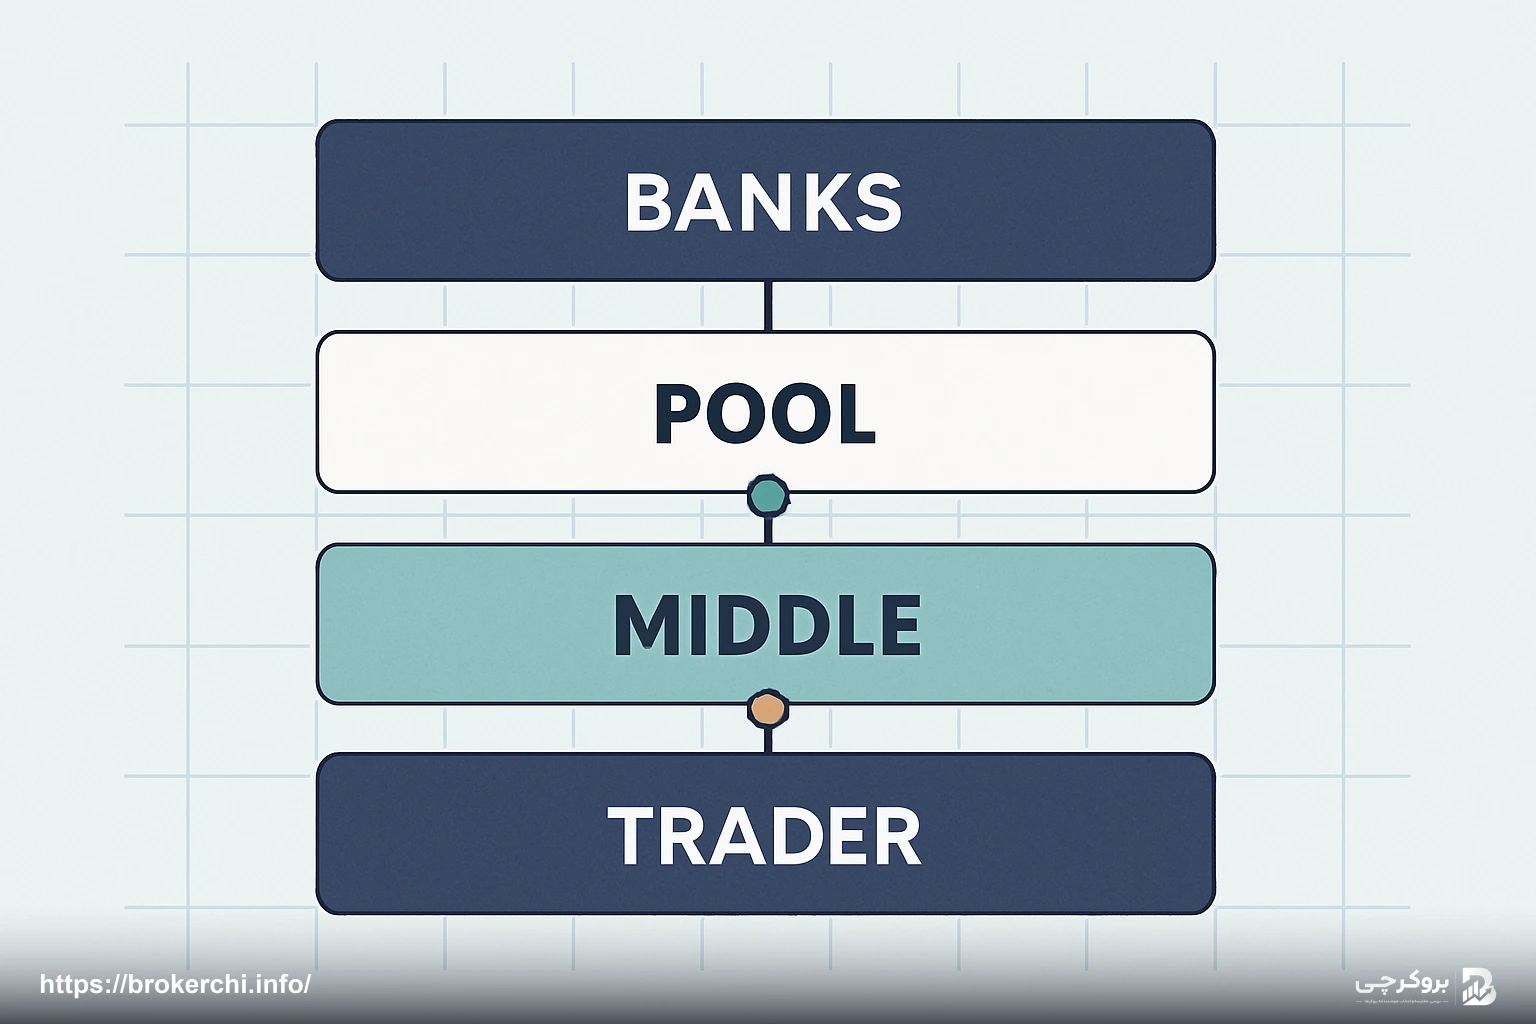
برای اینکه تفاوت مدلها ملموس شود، باید دید سفارش در حالت A-Book چه مسیری طی میکند. زنجیره چهار حلقه دارد:
حلقهٔ یک — شما و پلتفرم. سفارش را ثبت میکنید.
حلقهٔ دو — بروکر. سفارش را دریافت میکند و تصمیم میگیرد آن را منتقل کند یا در دفتر داخلی نگه دارد.
حلقهٔ سه — تجمیعکنندهٔ نقدینگی. قیمتهای چند تأمینکننده را جمع میکند و بهترین را انتخاب میکند.
حلقهٔ چهار — تأمینکنندگان نقدینگی. بانکها و مؤسسات بزرگی که در نهایت طرف مقابل معامله میشوند — تأمینکنندهٔ نقدینگی.
و دو نکتهٔ عملی از این زنجیره بیرون میآید:
اول) هر حلقه زمان و هزینه اضافه میکند. زنجیرهٔ کوتاهتر یعنی اجرای سریعتر و اسپرد کمتر — اما نه لزوماً امنتر.
دوم) کیفیت تأمینکنندگان بروکر، تعیینکنندهٔ اسپردی است که میبینید. بروکری که با تأمینکنندگان درجهیک کار میکند، در لحظات پرنوسان اسپرد پایدارتری دارد — و این تفاوت دقیقاً در همان لحظاتی خودش را نشان میدهد که برایتان مهم است، نه در ساعات آرام.
اینها جای حدس زدن دربارهٔ برچسب را میگیرند:
مهمترین آزمون. برای پنجاه معاملهٔ خودتان، اختلاف قیمت درخواستی و اجراشده را ثبت کنید.
اگر لغزش در هر دو جهت رخ میدهد — گاهی به ضرر، گاهی به نفع — نشانهٔ اجرای واقعی در بازار است.
اگر لغزش تقریباً همیشه به ضرر شماست، این یک داده است. اجرای واقعی بازار، دلیلی برای یکطرفه بودن ندارد.
اسپرد را در ساعت کاری خودتان ثبت کنید و کمیسیون را جدا حساب کنید. هزینهٔ کل رفتوبرگشت بر حسب پیپ را مقایسه کنید، نه اسپرد تنها را.
حسابی با اسپرد ۰٫۱ پیپ و کمیسیون ۷ دلار در هر لات رفتوبرگشت، مجموعاً حدود ۰٫۸ پیپ هزینه دارد — که با حساب بدون کمیسیون و اسپرد ۱٫۵ پیپی قابل مقایسه است. کمترین اسپرد.
هنگام انتشار دادههای مهم اقتصادی، اسپرد و اجرا را ببینید. باز شدن اسپرد در آن لحظات طبیعی است و در همهٔ مدلها رخ میدهد.
آنچه طبیعی نیست: امتناع مکرر از اجرا، یا تأخیرهای طولانی که فقط در جهت خاصی رخ میدهند.
روش ثبت: در چند رویداد اقتصادی مهم، اسپرد را دقیقاً پیش از انتشار داده، در لحظهٔ انتشار و پنج دقیقه بعد یادداشت کنید. الگویی که در چند رویداد تکرار شود، دادهٔ معتبری است؛ یک مورد منفرد نه.
شرایط را بخوانید و ببینید آیا اسکالپ، معاملهٔ خبری یا اکسپرت محدود شده است.
و اینجا یک استدلال ظریف هست: بروکری که واقعاً سفارشها را منتقل میکند، دلیل کمتری برای محدود کردن سبک معاملاتی شما دارد — چون سود و زیان شما مستقیماً به او مربوط نیست. محدودیتهای سنگین روی سبک معامله، سیگنالی دربارهٔ مدل واقعی است. بروکر مناسب اسکالپ.
یکی از قابل مشاهدهترین تفاوتهای میان مدلها، نوع اسپرد است — و از آن میشود چیزهایی فهمید.
اسپرد ثابت فقط وقتی ممکن است که بروکر خودش قیمت بسازد. یعنی اسپرد ثابت، عملاً اعلام مدل مارکتمیکر است — بدون اینکه لازم باشد کسی آن را بگوید.
مزیتش: پیشبینیپذیری. میدانید هزینهٔ هر معامله چقدر است و محاسبات ریسک سادهتر میشود.
و نکتهٔ ظریفش: اسپرد ثابت معمولاً از میانگین اسپرد شناور بالاتر است. شما بابت آن پیشبینیپذیری، هزینهٔ اضافهای میپردازید — که در ساعات آرام بازار به ضررتان است و در لحظات پرنوسان به نفعتان.
و یک شرط مهم که در قرارداد پنهان است: اسپرد ثابت معمولاً «در شرایط عادی بازار» تضمین میشود. در لحظات پرنوسان، بروکر اجازه دارد آن را باز کند. پس تضمین ثابت بودن، دقیقاً در همان لحظهای که بیشترین اهمیت را دارد، برداشته میشود — اسپرد ثابت در برابر شناور.
اسپرد شناور در مدلهای STP و ECN طبیعی است، چون بازتاب مستقیم عرضه و تقاضای بیرونی است — اسپرد چیست.
پاسخ به سبک شما بستگی دارد:
| سبک | مدل مناسبتر | دلیل |
|---|---|---|
| اسکالپ | ECN | هزینهٔ کل پایینتر، اجرای سریع |
| روزانه | ECN یا STP | تعادل هزینه و سادگی |
| سوینگ | هر سه | سوآپ از اسپرد مهمتر است |
| تازهکار با سرمایهٔ خرد | STP یا مارکتمیکر | حداقل واریز پایینتر |
و ردیف آخر ممکن است غافلگیرتان کند. برای کسی که با ۵۰ دلار شروع میکند، حساب ECN با کمیسیون ثابت و حداقل واریز بالا، انتخاب عملی نیست. مارکتمیکر تحت نظارت، برای این مرحله گزینهٔ منطقیتری است — حساب سنت و شروع با سرمایهٔ کم.
چند عبارت رایج در سایت بروکرها که معنایشان کمتر از چیزی است که بهنظر میرسد:
«اجرای بدون میز معاملاتی» — یعنی انسانی در مسیر دخالت نمیکند. اما نمیگوید سفارش به بازار بیرونی منتقل میشود. یک سیستم خودکار هم میتواند سفارش را در دفتر داخلی نگه دارد.
«اسپرد از صفر پیپ» — کلمهٔ کلیدی «از» است. یعنی در بهترین شرایط و روی خاصترین نماد. عددی که به شما مربوط است، اسپرد میانگین در ساعت کاری خودتان روی نمادهای خودتان است — و آن را فقط با اندازهگیری میفهمید.
«اجرای آنی» — سرعت نمایش تأیید را میگوید، نه اینکه در چه قیمتی اجرا شده. اجرای سریع در قیمت بد، مزیت نیست.
«نقدینگی مستقیم از بانکهای درجهیک» — ادعایی که تقریباً هیچ راهی برای راستیآزماییاش ندارید. اگر بروکر نام تأمینکنندگانش را نمیگوید، این جمله صرفاً بازاریابی است.
«بدون تضاد منافع» — تقریباً هرگز کاملاً درست نیست. حتی در ECN خالص، بروکر از حجم معاملات شما درآمد دارد و انگیزهٔ تشویق به معاملهٔ بیشتر. تضاد منافع را نمیشود حذف کرد، فقط میشود شناختش و ساختارش را سنجید.
و حالا نکتهٔ پایانی که ترتیب اولویتها را روشن میکند.
در بررسی سی بروکر، الگویی تکرار شد: تفاوت میان بروکر خوب و بد، بیشتر در نظارت و صداقت عملیاتی بود تا در مدل اجرا.
یک بروکر مارکتمیکر تحت نظارت قوی، با وجود تضاد منافع ساختاری، معمولاً تجربهٔ بهتری میدهد از یک بروکر بدون نظارت که خودش را ECN مینامد. چون در حالت اول، چیزی هست که رفتار را محدود کند؛ در حالت دوم، هیچچیز.
پس ترتیب درست بررسی:
ECN، STP و مارکتمیکر سه پاسخ متفاوت به یک پرسشاند: سفارش شما به بازار میرود یا نه.
سه چیز را با خودتان ببرید:
اول اینکه این برچسبها تعریف قانونی ندارند و هر بروکری میتواند خودش را ECN بنامد. پس بهجای برچسب، رفتار قابل اندازهگیری را بسنجید — بهویژه تقارن لغزش قیمت.
دوم اینکه بیشتر بروکرهای بزرگ هر دو مدل را همزمان اجرا میکنند و ممکن است شما در دستهٔ B-Book باشید حتی اگر بروکر خودش را ECN معرفی کند.
سوم اینکه نظارت از مدل مهمتر است. مارکتمیکر تحت نظارت قوی، از ECN بدون نظارت قابل اعتمادتر است — چون تضاد منافع وقتی خطرناک میشود که چیزی مهارش نکند.
محل حد ضرر را ساختار بازار تعیین میکند نه موجودی حساب. چرا حد ضرر نزدیک گرانتر تمام میش
ادامه مطلب ←قاعدهای ساده که چهار سفارش معلق را روشن میکند، تفاوت قطعیت اجرا با قطعیت قیمت، محدودیت پ
ادامه مطلب ←مسیر عملی گامبهگام با نقاطی که کاربران در آن گیر میکنند: انتخاب بروکر، ثبتنام درست، اح
ادامه مطلب ←شماره موبایل خود را وارد کنید تا کد تأیید پیامک شود.
کد پیامکشده به
با ورود، قوانین بروکرچی را میپذیرید.
نظرات کاربران
برای گذاشتنِ نظر ابتدا با موبایل وارد شوید.