حساب دمو چیست و چرا سود گرفتن در آن آسانتر است
دمو برای یادگیری پلتفرم و محاسبات عالی است و برای پیشبینی عملکرد واقعی تقریباً بیفایده.
ادامه مطلب ←
حداقل ۱۰ دلار یکی از پایینترین آستانههای ورود بازار است. سازوکار حساب سنت با مثال عددی، تفاوت حداقل رسمی با حداقل کاربردی، و بهترین استفادهٔ واقعی از این حساب که سود نیست.
در میان همهٔ چیزهایی که دربارهٔ لایت فایننس گفته میشود، یک عدد بیش از بقیه توجه کاربر ایرانی را جلب میکند: ۱۰ دلار. حساب سنت لایت فایننس با همین رقم افتتاح میشود و این یکی از پایینترین آستانههای ورود در بازار است. اما «حداقل واریز ۱۰ دلار» یک شعار تبلیغاتی نیست؛ یک واقعیت فنی با پیامدهای دقیق و قابلمحاسبه است — بعضی بهشدت به نفع شما و بعضی دقیقاً همانجا که تازهکارها سرمایهشان را میبازند.
این مقاله هر دو طرف را با عدد نشان میدهد: حساب سنت واقعاً چطور کار میکند، شروع با ۱۰ دلار در عمل چه معنایی دارد، چرا حسابهای خیلی کوچک معمولاً دوام نمیآورند، و در مقابل این حساب برای چه کارهایی بیبدیل است. یک نکتهٔ زمینهای هم لازم است: لایت فایننس همان بروکری است که سالها با نام لایت فارکس (LiteForex) شناخته میشد، از سال ۲۰۰۵ فعال است و امتیاز کارشناسی بروکرچی برای آن ۶٫۰۲ از ۱۰ است.
حساب سنت یک بازار جداگانه یا نسخهٔ سادهشدهٔ معاملهگری نیست. دقیقاً همان بازار، همان نمادها و همان قیمتهاست — فقط واحد اندازهگیری حساب عوض شده است.
در حساب معمولی واحد شمارش موجودی دلار است؛ در حساب سنت، سنت. اگر ۱۰ دلار واریز کنید، موجودی نمایشدادهشده ۱٬۰۰۰ خواهد بود. نکتهٔ اصلی اما طرف دوم معادله است: حجم معامله هم در همان مقیاس تعریف میشود. وقتی عدد ۰٫۰۱ را در کادر حجم وارد میکنید، پلتفرم همان عدد آشنا را نشان میدهد، ولی پولی که واقعاً در معرض ریسک است کسری از حالت استاندارد است. یعنی با همان مفاهیم همیشگی کار میکنید — لات، پیپ، مارجین، اهرم — اما مقیاس پولیِ اشتباهاتتان یکصدم است.
نماد EURUSD را در نظر بگیرید. کمترین حجمی که معمولاً در متاتریدر میتوانید وارد کنید ۰٫۰۱ لات است (حداقل حجم مجاز روی حساب خودتان را در مشخصات نماد ببینید یا از پشتیبانی بپرسید). روی یک حساب معمولی این حجم یعنی هر پیپ تقریباً ۰٫۱ دلار. همان معامله روی حساب سنت، بهخاطر ضریب یکصدم، هر پیپ تقریباً ۰٫۰۰۱ دلار میشود.
حالا فرض کنید ۳۰ پیپ خلاف جهت شما حرکت میکند و حد ضرر فعال میشود:
کل جادوی حساب سنت همین دو خط است؛ نه شرایط بهتری در کار است، نه ریسکی از جنس دیگر — فقط ضریب یکصدم روی مقدار پول.
«حداقل واریز» یک عدد اداری است. اما عدد دومی هم هست که هیچجا اعلام نمیشود و در عمل تعیین میکند حساب شما زنده میماند یا نه: حداقل عملی، یعنی موجودیای که اجازه میدهد طبق یک قاعدهٔ ریسک سالم معامله کنید.
همان مثال: حداقل حجم ۰٫۰۱ لات، حد ضرر ۳۰ پیپی که برای EURUSD متعارف و نهچندان گشاد است، زیان ۳ دلار. این ۳ دلار روی موجودی ۱۰ دلاری یعنی ۳۰ درصد کل سرمایه در یک معامله — بین ۱۵ تا ۳۰ برابر قاعدهٔ متعارف ۱ تا ۲ درصد. سه معاملهٔ ناموفق پیاپی، که در هر سیستمی کاملاً طبیعی است، تقریباً کل حساب را از بین میبرد. از همینجا حداقل عملی یک حساب معمولی درمیآید: برای اینکه آن ۳ دلار حداکثر ۲ درصد باشد به ۱۵۰ دلار نیاز دارید و برای ۱ درصد به ۳۰۰ دلار.
همان معامله روی حساب سنت ۰٫۰۳ دلار ریسک دارد؛ روی موجودی ۱۰ دلاری میشود ۰٫۳ درصد — کاملاً داخل محدودهٔ سالم. پس از نظر ریاضی، ادعای «با ۱۰ دلار نمیشود با ریسک درست معامله کرد» دربارهٔ حساب سنت نادرست است. این حساب دقیقاً برای همین ساخته شده.
مشکل نه در محاسبه، که در چیزی است که بعد از آن اتفاق میافتد. طرف سود را هم حساب کنیم: اگر با ریسک ۰٫۰۳ دلار وارد شوید و دو برابر ریسک سود بگیرید، درآمدتان شش سنت است. هیچکس بیش از چند هفته حاضر نیست برای شش سنت جلوی نمودار بنشیند.
اینجاست که دست به سمت کادر حجم میرود. اگر بخواهید هر معامله «حس شود» و ریسکش حدود ۱ دلار باشد، با همان حد ضرر ۳۰ پیپی باید حجم را حدود ۳۳ برابر حداقل بالا ببرید. حالا ریسک هر معامله روی حساب ۱۰ دلاریتان ۱۰ درصد است، یعنی پنج تا ده برابر قاعدهای که خودتان قبولش دارید. هستهٔ ماجرا همین است: حداقل عملی را نه پلتفرم، که رفتار خودِ شما تعیین میکند. عددی که حساب ۱۰ دلاری را میکُشد، عدد ریسک نیست؛ عدد وسوسه است.
جدول زیر بر پایهٔ همان مفروضات محاسبه شده است: EURUSD، حد ضرر ۳۰ پیپ، ارزش هر پیپ روی ۰٫۰۱ لات استاندارد معادل ۰٫۱ دلار که در حساب سنت به یکصدم میرسد.
| موجودی حساب سنت | زیان مجاز با ریسک ۱٪ | حجم متناظر (حد ضرر ۳۰ پیپ) | وضعیت عملی |
|---|---|---|---|
| ۱۰ دلار | ۰٫۱ دلار | حدود ۰٫۰۳ لات سنت | فنی اجراپذیر، اما سود هدف در حد چند سنت |
| ۵۰ دلار | ۰٫۵ دلار | حدود ۰٫۱۷ لات سنت | آستانهٔ شروع تمرین جدی |
| ۱۰۰ دلار | ۱ دلار | حدود ۰٫۳۳ لات سنت | هر معامله محسوس است، بدون شکستن قاعده |
| ۳۰۰ دلار | ۳ دلار | حدود ۱ لات سنت | معادل کوچکترین معاملهٔ یک حساب استاندارد |
یعنی فاصلهٔ حداقل رسمی تا حداقل عملی چیزی حدود ده برابر است — نه چون ریاضیات ۱۰ دلار غلط است، بلکه چون در آن مقیاس انگیزهٔ رعایت انضباط از بین میرود.
هر معاملهگری در سال اول اشتباهات قابلپیشبینی مرتکب میشود: ورود زودهنگام، جابهجا کردن حد ضرر، معامله در ساعتهای کمنقدینگی، انتقامگیری بعد از ضرر. اینها بخشی از منحنی یادگیریاند، نه نشانهٔ بیاستعدادی — اما هر کدام هزینه دارد. حسابی که با سه یا چهار خطای معمولی تمام میشود، فرصت نمیدهد درسِ آن خطاها را بگیرید؛ فقط شما را از بازی بیرون میاندازد. کاری که سرمایهٔ کافی میکند این نیست که سود بسازد؛ این است که به شما زمان بخرد.
حداکثر اهرم اعلامشدهٔ لایت فایننس ۱:۱۰۰۰ است. این عدد در تبلیغات یک امکان به نظر میرسد، اما برای حساب کوچک بیشتر شبیه تلهٔ ساختاری عمل میکند، چون دقیقاً همان چیزی را در لحظهٔ ضعف در اختیارتان میگذارد که میخواهید: بزرگ کردن حجم بدون کمبود مارجین.
یک محاسبهٔ ساده روی حساب معمولی: با اهرم ۱:۱۰۰۰، باز کردن ۰٫۱ لات EURUSD — حدود ۱۰٬۰۰۰ واحد ارزش اسمی — تنها حدود ۱۰ دلار مارجین میخواهد و ارزش هر پیپ در این حجم حدود ۱ دلار است. یعنی با ۱۰ دلار موجودی، یک حرکت دهپیپی خلاف جهت شما کل حساب را میبرد؛ در عمل کال مارجین حتی زودتر میرسد. روی حساب سنت همین نسبتها با ضریب یکصدم تکرار میشوند: پول کمتر، اما الگو دقیقاً همان. و عادتی که در این مقیاس شکل بگیرد، بعداً روی حساب بزرگتر با همان درصدها اجرا میشود.
اسپرد در هر معامله پرداخت میشود؛ روی Classic کمیسیون جداگانهای اعلام نشده و هزینه در اسپرد لحاظ میشود، و ECN ساختار متفاوتی با اسپرد از صفر پیپ دارد. اما مهمتر از خودِ اسپرد، نسبت آن به موجودی است. برای درک مکانیزم، یک مثال کاملاً فرضی: اگر هزینهٔ رفتوبرگشت هر معامله معادل ۱ پیپ باشد و ماهانه ۳۰ معامله انجام دهید، ۳۰ پیپ هزینه دادهاید؛ روی حسابی که سود ماهانهٔ هدفش چند پیپ خالص است، این رقم بخش بزرگی از نتیجه را میبلعد. اسپرد واقعی هر نماد را باید در پلتفرم خودتان ببینید.
هزینهٔ مسیر پول را هم اضافه کنید. روش پرداخت اعلامشده برای کاربران ایرانی ZiPay است که یک واسطهٔ پرداخت محسوب میشود و نباید با انتقال بانکی مستقیم به خود بروکر اشتباه گرفته شود. هر مسیر واسطهای اصطکاک خودش را دارد و هر هزینهٔ ثابتی روی ۱۰ دلار درصد بسیار بزرگتری میسازد تا روی ۵۰۰ دلار.
اشتباه رایج این نیست که کسی حساب ۱۰ دلاری باز میکند؛ اشتباه این است که از آن انتظار درآمد دارد. این حساب سه کاربرد دارد که در آنها واقعاً بیرقیب است.
این مهمترین کاربرد است و دقیقاً همان چیزی که بروکرچی برای این بروکر توصیه میکند: سرمایهٔ کنترلشده و تست برداشت. جمعبندی کارشناسی بروکرچی این است که مدرک معتبری برای معرفی لایت فایننس بهعنوان بروکر کلاهبرداری وجود ندارد، اما ریسک نهاد بینالمللی، تفاوت شرکت طرف قرارداد و بازخوردهای متناقض کاربران باعث میشود استفاده با سرمایهٔ کنترلشده و تست برداشت توصیه شود.
حساب ۱۰ دلاری بهترین ابزار برای اجرای همین توصیه است، چون کل چرخه را با کمترین سرمایه میآزماید: واریز (آیا مسیر ZiPay برای شما عملاً کار میکند؟)، احراز هویت (چه مدارکی خواسته میشود و آیا پذیرفته میشود؟) و مهمتر از همه برداشت. برای حسابهای وریفایشده سرویس برداشت خودکار با مجموع حداکثر ۵۰۰۰ دلار در ۲۴ ساعت اعلام شده، اما تمام درخواستها الزاماً مشمول پردازش خودکار نمیشوند و این به وضعیت احراز هویت و نیاز به بررسی مالی بستگی دارد. تنها راه فهمیدن اینکه مسیر برداشتِ شما چطور کار میکند، اجرای واقعی آن است — و بهتر است این را با ۱۰ دلار بفهمید تا با هزار دلار.
حساب دمو برای یادگیری مکانیک عالی است اما یک ضعف بنیادی دارد: در دمو ضرر هیچ درد ندارد و مغز شما این را میداند. در نتیجه رفتارهایی که در حساب واقعی سرمایه را نابود میکنند، در دمو اصلاً ظاهر نمیشوند. کسی که ماهها در دمو منضبط بوده، در اولین هفتهٔ حساب واقعی ممکن است حد ضرر را جابهجا کند، پوزیشن سودده را زودتر ببندد یا بعد از دو باخت حجم را دو برابر کند. نقطهٔ قوت حساب سنت همینجاست: مقدار پول کم است، اما واقعی است — و همین برای فعال شدن پاسخهای روانی کافی است، در حالی که هزینهٔ این خودشناسی چند سنت است.
لایت فایننس MT4، MT5، cTrader، پلتفرم وب و اپلیکیشن اختصاصی خود را ارائه میدهد و امتیاز پلتفرم آن در ارزیابی بروکرچی ۸٫۵ از ۱۰ است، یعنی بالاترین زیرشاخه. اما خطاهای اجرایی — انتخاب اشتباه نماد، حجم اشتباه، ثبت نادرست سفارش شرطی — روی حساب اصلی گران تمام میشوند و روی حساب سنت چند سنت. بروکر کپیتریدینگ هم دارد و دیدن سازوکارش روی حسابی کوچک منطقیتر است.
| مرحله | محیط | هدف اصلی | معیار عبور |
|---|---|---|---|
| ۱ | حساب دمو | یادگیری مکانیک و نوشتن برنامهٔ معاملاتی | قواعد مکتوب برای ورود، خروج، حجم و حد ضرر |
| ۲ | حساب Cent با سرمایهٔ کوچک واقعی | تست مسیر پول، مواجهه با ضرر واقعی، اجرای بیعیب قواعد | سه ماه پیاپی پایبندی کامل به قواعد خودتان |
| ۳ | حساب اصلی با سرمایهٔ از پیش تعیینشده | اجرای همان سیستم در مقیاس بزرگتر | — |
حساسترین نکتهٔ این نقشه در ستون آخر است. معیار عبور از مرحلهٔ دوم سود نیست، پایبندی است؛ یعنی سه ماه پیاپی که در آن هیچ معاملهای بدون حد ضرر از پیش تعیینشده باز نکردهاید، حد ضرر را در جهت زیان جابهجا نکردهاید، حجم را از روی قاعدهٔ درصدی خودتان محاسبه کردهاید نه احساس آن روز، بعد از زیان حجم را برای جبران بالا نبردهاید و هر معامله را در ژورنال ثبت کردهاید.
دلیلش ساده است: سود در بازهٔ کوتاه بهشدت آلوده به شانس است و سه ماه سودده با معاملهگری بیقاعده بدترین اتفاق ممکن است، چون رفتار غلط را تأیید میکند. پایبندی اما کاملاً در کنترل شماست و در مقیاس بزرگتر هم تکرارپذیر میماند. اگر قاعدهای را شکستید، شمارش از صفر شروع میشود.
| نوع حساب | حداقل واریز | ویژگی شاخص | مناسب برای |
|---|---|---|---|
| Cent | ۱۰ دلار | مقیاس سنتی موجودی و حجم | شروع کمریسک، تست مسیر پول، تمرین با پول واقعی |
| Classic | ۵۰ دلار | بدون کمیسیون جداگانه | معاملهگری معمولی با ساختار هزینهٔ ساده |
| ECN | ۵۰ دلار | اسپرد از صفر پیپ | حرفهایها و سبکهای حساس به هزینهٔ ورود |
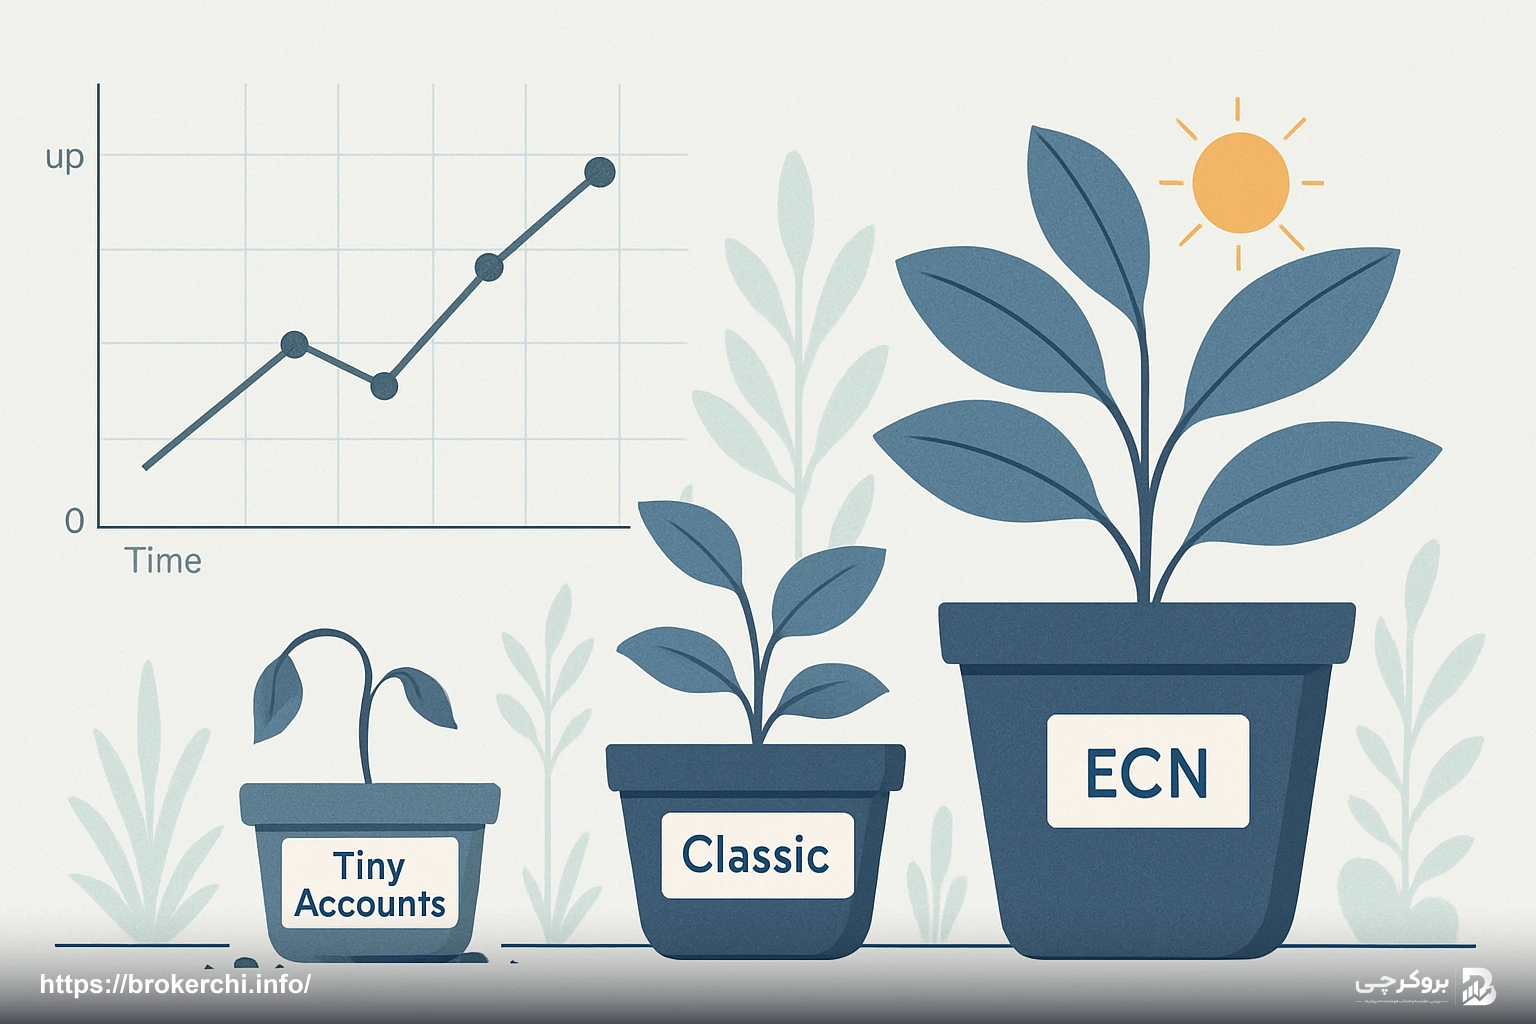
فاصلهٔ ۱۰ تا ۵۰ دلار عملاً ناچیز است، پس ارتقا یک تصمیم مالی نیست، یک تصمیم دربارهٔ آمادگی است. سه نشانه که وقتش رسیده: چرخهٔ کامل واریز، احراز هویت و برداشت موفق را دستکم یکبار اجرا کردهاید؛ سه ماه پایبندی را پشت سر گذاشتهاید و ژورنالتان آن را نشان میدهد؛ و محدودیت حساب سنت دیگر «ترس» نیست بلکه «بیمعنا بودن اعداد» است.
در انتخاب میان Classic و ECN عجله نکنید. ECN با اسپرد از صفر پیپ برای حرفهایها طراحی شده و مزیتش بیشتر برای سبکهای پرمعامله و حساس به هزینهٔ ورود معنا دارد؛ برای کسی که تازه از حساب سنت آمده، ساختار سادهٔ Classic معمولاً قابلفهمتر است. بروکر حساب اسلامی هم ارائه میدهد.
همهٔ جدولها و درصدهای این مقاله زیر یک قاعدهٔ بالادستی قرار میگیرند: فقط پولی را وارد کنید که از دست دادن کاملش هیچ اختلالی در زندگیتان ایجاد نکند — نه در اجاره، نه در هزینهٔ درمان، نه در تعهدات مالی. اگر مبلغی که در نظر دارید این آزمون را رد نمیکند، هیچ استراتژی و هیچ مدیریت ریسکی آن را درست نمیکند.
در مورد لایت فایننس یک لایهٔ اضافه هم هست. امتیاز کارشناسی بروکرچی ۶٫۰۲ از ۱۰ است با توزیعی بسیار نامتوازن:
| شاخص | نمره از ۱۰ |
|---|---|
| پلتفرم | ۸٫۵ |
| شرایط معاملاتی | ۷٫۴ |
| امنیت | ۶٫۰ |
| واریز و برداشت | ۵٫۵ |
| رگولاتوری | ۴٫۵ |
| پشتیبانی | ۴٫۲ |
پلتفرم بالاترین نمره را دارد و رگولاتوری یکی از پایینترینها؛ یعنی محیط معاملاتی خوبی روی زیرساخت حقوقیِ نهچندان محکم بنا شده است. دلیل اصلی نمرهٔ ۴٫۵ ساختار چندشرکتی است: کاربران ایرانی معمولاً از مسیر LiteFinance Global LLC استفاده میکنند که در سنتوینسنت و گرنادینها ثبت شده، در حالی که مجوز CySEC شمارهٔ 093/08 متعلق به شرکت اروپایی Liteforex Europe است و نباید بهصورت خودکار به حساب کاربران ایرانی نسبت داده شود. مجوز دیگر FSC موریس، شمارهٔ GB20025921 است و ثبت شرکت در سنتوینسنت و گرنادینها هم جداگانه است.
نتیجهٔ عملی روشن است: انباشتن موجودی بزرگ در این حساب، کاربرد مورد نظر آن نیست. منطقیترین الگو این است که سرمایه را در حد نیاز معاملاتی نگه دارید، سودها را دورهای برداشت کنید و برداشت را به یک عادت منظم تبدیل کنید، نه اقدامی اضطراری در لحظهٔ نگرانی. بروکرچی هیچ رابطهای با لایت فایننس ندارد و این ارزیابی صرفاً بر پایهٔ دادههای عمومی انجام شده است.
حساب Cent با ۱۰ دلار افتتاح میشود. Classic و ECN هر دو از ۵۰ دلار شروع میشوند.
خیر، و انتظارش از پایه اشتباه است. معاملهٔ منضبط روی موجودی ۱۰ دلاری سودهایی در حد چند سنت میسازد. ارزش این حساب در تست مسیر پول، تجربهٔ پول واقعی و یادگیری پلتفرم است، نه کسب درآمد.
دمو مکانیک را میآموزد اما ضررش درد ندارد و واکنشهای روانی واقعی را فعال نمیکند. ضمناً دمو اجازه نمیدهد مسیر واریز، احراز هویت و برداشت را بیازمایید، که مهمترین دلیل باز کردن حساب سنت است.
روش اعلامشده برای کاربران ایرانی ZiPay است که از طریق انتقال بانکی داخلی بر پایهٔ تومان، کارت بانکی یا ارز دیجیتال شارژ میشود و سپس وجه به بروکر منتقل میشود. این یک روش واسطهای است و با انتقال بانکی مستقیم به خود بروکر تفاوت دارد.
حساب سنت لایت فایننس و امکان شروع با ۱۰ دلار یکی از واقعیترین نقاط قوت این بروکر است، به شرطی که درست فهمیده شود. مکانیزمش ساده است: موجودی و حجم در مقیاس سنت بیان میشوند، پس همان لات اسمی کسری از ریسک پولی حالت استاندارد را حمل میکند و همین ضریب یکصدم اجازه میدهد با پول واقعی اما با هزینهٔ ناچیز تمرین کنید.
اما میان حداقل رسمی و حداقل عملی فاصلهای هست. ۱۰ دلار از نظر ریاضی اجازهٔ ریسک زیر یک درصد را میدهد، ولی سود حاصل در حد چند سنت است و همین بیمعنایی، معاملهگر را به بزرگ کردن حجم و شکستن قاعدهٔ ریسک هل میدهد. سه دلیل مرگ حسابهای کوچک هم همینجا جمع میشوند: نبود فضا برای خطاهای طبیعی یادگیری، وسوسهٔ اهرم ۱:۱۰۰۰، و هزینههای ثابتی که روی موجودی خرد درصد بزرگی میسازند.
در مقابل، این حساب برای سه کار عالی است: تست کامل مسیر پول شامل واریز، احراز هویت و برداشت — دقیقاً همان توصیهٔ بروکرچی؛ تجربهٔ روانشناسی پول واقعی که دمو بازتولیدش نمیکند؛ و یادگیری پلتفرم بدون هزینهٔ معنادار. مسیر پیشنهادی هم روشن است: دمو، سپس حساب سنت کوچک، سپس سرمایهٔ اصلی، با معیار عبور «سه ماه پایبندی به قواعد خودتان» و نه سود.
و بالاتر از همه، قاعدهای که هیچ محاسبهای نقضش نمیکند: فقط پولی وارد کنید که از دست رفتن کاملش زندگیتان را مختل نکند. امتیاز بروکرچی برای لایت فایننس ۶٫۰۲ از ۱۰ با رگولاتوری ۴٫۵ است و توصیهٔ صریح، سرمایهٔ کنترلشده و تست برداشت — یعنی نگهداشتن موجودی بزرگ در این حساب کاربرد مورد نظر آن نیست. حساب سنت را همان چیزی ببینید که هست: آزمایشگاهی ارزان و واقعی برای سنجیدن هم بروکر و هم خودتان.
دمو برای یادگیری پلتفرم و محاسبات عالی است و برای پیشبینی عملکرد واقعی تقریباً بیفایده.
ادامه مطلب ←پنج حساب فعال از ۵۰ دلار تا ۱۰ هزار دلار. سه حساب کمیسیون دارند اما مبلغش اعلام نشده — و ه
ادامه مطلب ←حساب DeltaFix اسپرد ثابت از ۲ پیپ دارد و DeltaECN شناور از صفر. مقایسهٔ درست این نیست که ۲
ادامه مطلب ←شماره موبایل خود را وارد کنید تا کد تأیید پیامک شود.
کد پیامکشده به
با ورود، قوانین بروکرچی را میپذیرید.
نظرات کاربران
برای گذاشتنِ نظر ابتدا با موبایل وارد شوید.