بهترین بروکر برای شروع با سرمایهٔ کم
با ۱۰ دلار میشود حساب باز کرد اما نمیشود معاملهگری کرد؛ محاسبهاش را اینجا میبینید. چر
ادامه مطلب ←
حداقل واریز ریالی ۳ میلیون تومان و حداکثر برداشت ریالی معادل ۲۵۰۰ دلار. چرا «بدون کمیسیون» به معنای بدون هزینه نیست، فرمول محاسبهٔ نرخ تبدیل واقعی، و اثر سقف برداشت بر برنامهریزی سرمایه.
برای معاملهگر ایرانی، پرسش اول دربارهٔ هر بروکر خارجی تقریباً هیچوقت «اسپرد چند است» نیست. پرسش اول این است که پول چطور میرود و — مهمتر — چطور برمیگردد. واریز ریالی ایکس چیف و برداشت از ایکس چیف از این جهت موضوع نسبتاً غیرمعمولی است، چون xChief یکی از آن معدود بروکرهایی است که مسیر ریالیاش نه شنیده و نقلشده، بلکه در دادهٔ رسمی ثبت شده است: حداقل واریز ریالی ۳ میلیون تومان، حداکثر برداشت ریالی معادل ۲۵۰۰ دلار، واریز از درگاه رسمی بروکر که «بدون کمیسیون و آنی» معرفی شده است.
یعنی میتوان عددی و مشخص حرف زد. اما «مشخص بودن» با «بیهزینه بودن» فرق دارد. دادهٔ رسمی خودِ بروکر یک قید صریح دارد که ستون فقرات کل این بحث است: نرخ تبدیل و مشخصات بانکی باید هنگام ثبت درخواست بررسی شوند. این جملهٔ تشریفاتی نیست؛ میگوید متغیرِ اصلیِ هزینهٔ شما — نرخ تبدیل — ثابت و از پیش اعلامشده نیست.
در ارزیابی کارشناسی بروکرچی، ایکس چیف در مجموع ۸٫۰۰ از ۱۰ گرفته و زیرشاخهٔ «واریز و برداشت» با نمرهٔ ۸٫۴ یکی از قویترین بخشهای پروفایل این بروکر است. پشتیبانی هم ۸٫۰ است که برای مسیر ریالی عدد بیربطی نیست. در برابر اینها، ضعیفترین شاخص رگولاتوری با ۶٫۳ است و همانجاست که پرسش «اگر برداشتم گیر کرد، شکایتم را کجا ببرم» معنا پیدا میکند. این مقاله هر سه را کنار هم میگذارد: مسیر چطور کار میکند، هزینهٔ واقعیاش کجا پنهان است، و اگر خراب شد چه میشود.
برای فهم ارزش یک مسیر ریالی، اول باید دید جایگزینش چیست. معاملهگر ایرانی که بروکری بدون درگاه ریالی انتخاب میکند معمولاً باید این زنجیره را طی کند: تومان را در صرافی داخلی به رمزارز تبدیل کند، به کیف پول خودش منتقل کند، از آنجا به آدرس واریز بروکر بفرستد، و در سمت بروکر آن رمزارز به دلار حساب تبدیل شود. برای برداشت همین زنجیره برعکس طی میشود.
هر حلقه دو چیز تحمیل میکند: یک هزینه و یک نقطهٔ شکست. هزینهها بدیهیترند — کارمزد صرافی داخلی، اسپرد خرید و فروش رمزارز، کارمزد شبکهٔ انتقال، و نرخ تبدیل در سمت بروکر. نقاط شکست کمتر دیده میشوند اما گرانترند: آدرسی که اشتباه کپی شده، شبکهای که با مقصد نمیخواند، تراکنشی که ساعتها تأیید نمیشود، صرافی که وسط کار حساب را محدود میکند، و نوسان قیمت در بازهای که پول «در راه» است.
وقتی بروکر درگاه ریالی مستقیم دارد، این زنجیره کوتاه میشود: تومان میپردازید و در سمت دیگر دلار در حساب معاملاتی میبینید. تعداد طرفهای درگیر، تعداد نقاطی که میتوانند خطا کنند، و تعداد جاهایی که کسی میتواند هزینهای از شما بردارد — هر سه کم میشود. همین است که نمرهٔ ۸٫۴ زیرشاخهٔ واریز و برداشت را توجیه میکند.
یک مزیت کمتر گفتهشده هم وجود دارد: ردپای مستندسازی. در مسیر رمزارزی، اثبات یک واریز نرسیده نیازمند هش تراکنش و اسکرینشات صرافی و توضیح زنجیرهای چندمرحلهای به پشتیبانی است. در مسیر ریالی، شما یک تراکنش بانکی دارید با یک شمارهٔ پیگیری و یک زمان دقیق، و طرف مقابل همان را در سیستم خودش میبیند.
انصاف حکم میکند سمت دیگر را هم بگوییم. مسیر ریالی به معنای واگذاری کنترل نرخ تبدیل به طرف مقابل است؛ در مسیر رمزارزی نرخ هر مرحله را میبینید، اما در مسیر ریالی نرخ را به شما اعلام میکنند و یا میپذیرید یا نمیپذیرید. سقف برداشت ریالی هم قیدی است که در مسیر رمزارزی معمولاً وجود ندارد. پس «ریالی همیشه بهتر است» تصمیم درستی نیست: این مسیر برای حجمهای متوسط و برای کسی که سرعت و سادگی برایش مهمتر از کنترل نرخ است بهتر جواب میدهد.
پیش از هر تحلیلی، فهرست تمیز دادهٔ رسمی. این جدول عمداً کوتاه است — هر چیزی که در آن نیست، در دادهٔ ما نبوده و ما عدد نمیسازیم.
| مورد | مقدار اعلامشده | نکتهٔ عملی |
|---|---|---|
| حداقل واریز ریالی | ۳ میلیون تومان | کف عملی ورود شما، مستقل از حداقل واریز نوع حساب |
| حداکثر برداشت ریالی | معادل ۲۵۰۰ دلار | سرمایهٔ بیشتر از این، خروج چندمرحلهای دارد |
| کمیسیون واریز ریالی | بدون کمیسیون | یعنی کارمزد جداگانهای برداشته نمیشود؛ به معنای بیهزینه بودن نیست |
| سرعت واریز ریالی | آنی | باید در آزمون واقعی خودتان تأیید شود |
| نرخ تبدیل | در لحظهٔ ثبت درخواست | ثابت و از پیش اعلامشده نیست — باید هر بار بررسی شود |
| مشخصات بانکی | در لحظهٔ ثبت درخواست | ممکن است تغییر کند؛ استفاده از اطلاعات قدیمی خطرناک است |
| خدمات فارسی | سایت، پشتیبانی و کانال رسمی فارسی | در اطلاعیههای رسمی ۲۰۲۶ تأیید شده |
| تداوم پرداخت ریالی | تأییدشده در اطلاعیههای ۲۰۲۶ | وضعیت فعلی؛ تضمین دائمی نیست |
| نمرهٔ واریز و برداشت | ۸٫۴ از ۱۰ | از قویترین شاخصهای پروفایل |
| نمرهٔ پشتیبانی | ۸٫۰ از ۱۰ | رفع مشکل پرداخت از همین کانال میگذرد |
نمرهٔ ۸٫۴ در کنار نمرهٔ کل ۸٫۰۰ نشان میدهد این بخش نقطهٔ قوت است نه ضعف. اما نمرهٔ بالا به معنای «هزینهٔ صفر» یا «بدون قید» نیست — و دقیقاً به همین دلیل بخش بعدی مهمترین بخش این مقاله است.
واریز ریالی ایکس چیف در دادهٔ رسمی «بدون کمیسیون» توصیف شده و ما در درستی این توصیف تردیدی نمیکنیم. اما یک تفکیک مفهومی لازم است که اگر انجامش ندهید، ممکن است سالها بدون آنکه بفهمید هزینه بدهید.
کمیسیون صفر یعنی هیچ ردیف جداگانهای با عنوان کارمزد از مبلغ شما کسر نمیشود. این با «هزینهٔ صفر» یکی نیست. در هر تبدیل ارزی، هزینهٔ واقعی یا در ردیفی صریح به نام کارمزد مینشیند یا در نرخ تبدیل. اگر در ردیف کارمزد نباشد، منطقاً باید در نرخ باشد — چون هیچ سازوکار تبدیل ارزی بدون درآمد کار نمیکند.
و نکتهٔ اصلی: هزینهای که در نرخ نشسته، نامرئی است — چون هیچوقت برچسب «کارمزد» نمیخورد. یک عدد تومان میپردازید و یک عدد دلار میبینید و اگر حساب نکنید، هیچ جا نوشته نشده تفاضلش چقدر بوده. کارمزد ۱٫۵ درصدی صریح آزاردهنده به نظر میرسد؛ اسپرد ۴ درصدی پنهان در نرخ اصلاً به نظر نمیرسد.
خوشبختانه اندازهگیری این هزینه به هیچ ابزاری جز ماشینحساب نیاز ندارد. فرمول در جهت واریز:
نرخ مؤثر واریز = مبلغ تومانی که واقعاً از حساب بانکی شما کسر شد ÷ تعداد دلاری که واقعاً در حساب معاملاتی نشست
و در جهت برداشت:
نرخ مؤثر برداشت = مبلغ تومانی که واقعاً به حساب بانکی شما رسید ÷ تعداد دلاری که از حساب معاملاتی کم شد
سپس هر دو عدد را با نرخ بازار آزاد در همان لحظه مقایسه کنید. سه نکتهٔ روششناسی: یک، از عدد نمایشدادهشده در فرم پرداخت استفاده نکنید؛ فقط عدد کسرشده در صورتحساب بانکی و عدد نشسته در تاریخچهٔ حساب واقعیاند. دو، نرخ بازار را در همان ساعت ثبت کنید، نه فردا. سه، دو جهت را جدا حساب کنید و بعد جمعشان را ببینید؛ ممکن است یک طرف منصفانه و طرف دیگر گران باشد.
اعداد جدول زیر صرفاً فرضی و برای آموزش روش محاسبه هستند. اینها نرخهای واقعی ایکس چیف نیستند و ما هیچ ادعایی دربارهٔ نرخ واقعی نداریم، چون نرخ واقعی در لحظهٔ ثبت درخواست تعیین میشود.
فرض کنیم نرخ بازار آزاد در آن لحظه ۹۲٬۰۰۰ تومان برای هر دلار است.
| مرحله | عدد فرضی | محاسبه | تفسیر |
|---|---|---|---|
| مبلغ کسرشده از حساب بانکی | ۵۰٬۰۰۰٬۰۰۰ تومان | — | عدد واقعی از صورتحساب بانکی |
| دلار نشسته در حساب معاملاتی | ۵۲۰ دلار | — | عدد واقعی از تاریخچهٔ حساب |
| نرخ مؤثر واریز | ۹۶٬۱۵۴ تومان | ۵۰٬۰۰۰٬۰۰۰ ÷ ۵۲۰ | گرانتر از بازار |
| اگر با نرخ بازار بود | ۵۴۳٫۵ دلار | ۵۰٬۰۰۰٬۰۰۰ ÷ ۹۲٬۰۰۰ | ۲۳٫۵ دلار بیشتر میگرفتید |
| هزینهٔ پنهان سمت واریز | حدود ۴٫۳٪ | (۹۶٬۱۵۴ − ۹۲٬۰۰۰) ÷ ۹۶٬۱۵۴ | هیچجا با عنوان «کارمزد» ثبت نشده |
| برداشت همان ۵۲۰ دلار | ۴۵٬۷۶۰٬۰۰۰ تومان | — | عدد واقعی رسیده به بانک |
| نرخ مؤثر برداشت | ۸۸٬۰۰۰ تومان | ۴۵٬۷۶۰٬۰۰۰ ÷ ۵۲۰ | ارزانتر از بازار خریدهاند |
| هزینهٔ پنهان سمت برداشت | حدود ۴٫۳٪ | (۹۲٬۰۰۰ − ۸۸٬۰۰۰) ÷ ۹۲٬۰۰۰ | باز هم بدون برچسب کارمزد |
| هزینهٔ کل رفتوبرگشت | ۴٬۲۴۰٬۰۰۰ تومان ≈ ۸٫۵٪ | ۵۰٬۰۰۰٬۰۰۰ − ۴۵٬۷۶۰٬۰۰۰ | اگر هیچ معاملهای نکنید و پول را برگردانید |
عدد آخر جدول را دو بار بخوانید. در این سناریوی فرضی، پول را واریز کردهاید، هیچ معاملهای نکردهاید، بلافاصله برداشت کردهاید — و ۸٫۵ درصد از سرمایهتان رفته است. در حالی که در تمام این مسیر «کمیسیون صفر» بوده و از نظر فنی هیچ ادعای نادرستی مطرح نشده است.
این عدد را در بافت معاملاتی بگذارید. با Classic+ که اسپردش از ۰٫۶ پیپ شروع میشود، هزینهٔ رفتوبرگشت تبدیل ارز میتواند معادل دهها معامله باشد. با DirectFX که کمیسیونش ۲٫۵ دلار در هر لات و در هر سمت است — یعنی ۵ دلار در هر لات رفتوبرگشت — یا xPRIME با ۳ دلار در هر سمت و ۶ دلار رفتوبرگشت، همان نسبت برقرار است. نکتهٔ عملی: معاملهگری که مکرراً واریز و برداشت میکند، ممکن است بیشتر از آنچه در معامله میدهد، در تبدیل ارز بدهد.
اول، اندازهگیری کنید نه حدس. فرمول بالا را یک بار روی یک واریز کوچک اجرا کنید. بدون این عدد، دربارهٔ هزینهٔ واقعی بروکرتان هیچ نمیدانید — و این حرف برای هیچ بروکری صادقتر از بروکری نیست که مسیرش «بدون کمیسیون» است.
دوم، تعداد دفعات را کم کنید. اگر هزینه در نرخ تبدیل نشسته باشد، با هر بار تبدیل تکرار میشود؛ پس کم کردن تعداد رفتوبرگشتها مستقیماً پول ذخیره میکند. البته این توصیه با سقف ۲۵۰۰ دلاری برداشت در تنش است — بحث بخش بعد.
سوم، نرخ را قبل از تأیید نهایی ببینید. تأکید دادهٔ رسمی بر بررسی نرخ در لحظهٔ ثبت درخواست را یک دستور عملی بخوانید: هر بار پیش از زدن دکمهٔ تأیید، نرخ اعلامشده را با نرخ بازار مقایسه کنید. پیش از تأیید فرصت انصراف دارید؛ بعد از آن ندارید.
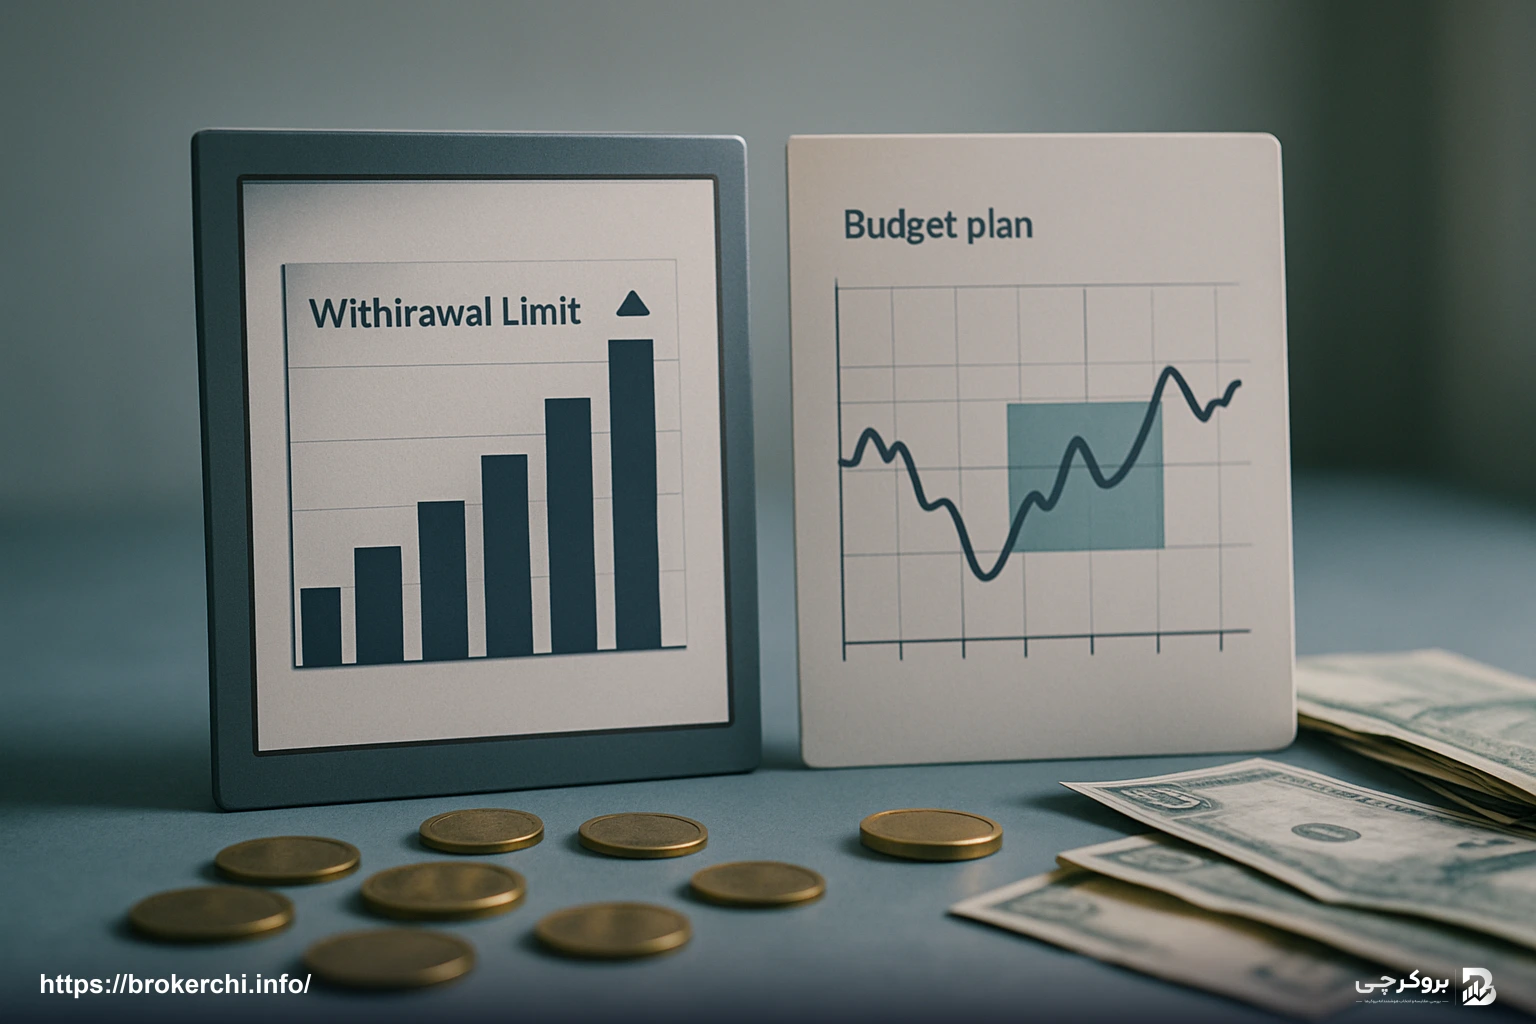
حداکثر برداشت ریالی معادل ۲۵۰۰ دلار است. این جزئیات فنی کوچکی نیست؛ عددی است که باید قبل از واریز اول در برنامهریزی شما وارد شود، نه بعد از آنکه سرمایهتان رشد کرد و خواستید خارج شوید.
یک نکتهٔ صادقانه: دادهٔ رسمی ما مشخص نمیکند این سقف در هر درخواست است، در هر روز، یا در هر ماه و ما عدد نمیسازیم. این ابهام را باید قبل از واریز از پشتیبانی فارسی بپرسید، چون تفاوتش عظیم است: سقف «در هر درخواست» یعنی میتوانید چند درخواست پشتسرهم بزنید و در چند روز خارج شوید؛ سقف «در هر ماه» یعنی خروج یک سرمایهٔ ۱۰ هزار دلاری چهار ماه طول میکشد. پاسخ را مکتوب نگه دارید.
فرض کنید ۱۰٬۰۰۰ دلار در حساب دارید و میخواهید کامل خارج شوید. با سقف معادل ۲۵۰۰ دلار، ریاضی ساده است: حداقل چهار درخواست. اما پیامدهایش ساده نیست.
| موضوع | وضعیت با سقف ۲۵۰۰ دلار | چه چیزی را باید از قبل بدانید |
|---|---|---|
| تعداد درخواست لازم | حداقل ۴ درخواست | هر درخواست چرخهٔ بررسی و تأیید خودش را دارد |
| زمان کل خروج | بستگی به دورهٔ سقف دارد | باید مشخص کنید سقف در هر درخواست است یا در هر دوره |
| هزینهٔ تبدیل | چهار بار تکرار میشود | اسپرد نرخ روی هر تراکنش جدا اعمال میشود |
| ریسک نوسان نرخ | چهار نرخ متفاوت | نرخ در لحظهٔ هر درخواست تعیین میشود |
| موجودی باقیمانده | بین درخواستها در حساب میماند | در معرض ریسک بازار و ریسک طرف مقابل |
| کارمزد هر درخواست | ممکن است هر درخواست هزینهٔ خودش را داشته باشد | پیش از تقسیم، از پشتیبانی بپرسید |
| بار مستندسازی | چهار مجموعه رسید و پیگیری | هر درخواست را جدا بایگانی کنید |
سه پیامد از این جدول بیرون میآید. اول، تکهتکه کردن قیمت دارد. اگر هزینهٔ اصلی درصدی و در نرخ تبدیل باشد، تقسیم مبلغ درصد را تغییر نمیدهد اما ریسک نرخ را چهار برابر میکند. و اگر هر درخواست کارمزد ثابتی هم داشته باشد، آن کارمزد چهار بار پرداخت میشود؛ پس قبل از شروع بپرسید هر درخواست برداشت چه هزینهای دارد.
دوم، در فاصلهٔ بین درخواستها پول شما همچنان روی میز طرف مقابل است. این ریسک انتزاعی نیست: حساب اصلی مشتریان زیر XCHIEF LTD با مجوز آفشور MISA (شمارهٔ T2023379، کومور، جزیرهٔ موهِلی) افتتاح میشود و — چنانکه در بخش بعد میبینید — این ساختار سطح حمایتی که خیلیها فرض میکنند را ندارد.
سوم و مهمترین: سقف برداشت باید در تصمیم «چقدر واریز کنم» وارد شود، نه در تصمیم «چقدر برداشت کنم». بهتر است از ابتدا بدانید خروج کامل سرمایهتان چند مرحله طول میکشد، تا اینکه در روز نیاز فوری کشفش کنید.
سه گزینه پیش رویتان است که هیچیک توصیهٔ ما نیست. میتوانید برداشت منظم و کوچک را جایگزین برداشت یکجا کنید تا موجودی خیلی بالاتر از سقف نرود — ریسک قفل شدن سرمایه کم میشود اما تعداد تبدیلها زیاد. میتوانید سقف مؤثری برای موجودی حساب تعیین کنید و مازاد را بیرون بیاورید. یا میتوانید مسیرهای برداشت غیرریالی را از قبل بررسی کنید؛ فقط توجه داشته باشید که این مسیرها تابع قاعدهٔ بازگشت از همان مسیر ورودیاند.
در جدول رسمی حسابهای ایکس چیف، حداقل واریز چنین است: Classic+ از ۱۰ دلار، DirectFX از ۵۰ دلار، xPRIME از ۵۰۰ دلار، و CENT در جدول رسمی تعیین نشده است. ما عدد نمیسازیم؛ این مقدار باید از پشتیبانی پرسیده شود.
اما یک نکتهٔ ساختاری مستقل از این ابهام وجود دارد که کمتر به آن توجه میشود: حداقل واریز حساب و حداقل واریز روش پرداخت دو چیز جدا هستند، و کف عملی شما بزرگترِ این دو است. مثال روشن: Classic+ حداقل واریز ۱۰ دلاری دارد، اما اگر تنها مسیر پرداخت شما درگاه ریالی با کف ۳ میلیون تومان باشد، آن ۱۰ دلار در عمل بیمعناست. کف عملی شما ۳ میلیون تومان است، نه ۱۰ دلار — و این عدد بسته به نرخ تبدیل، دهها برابر حداقل رسمی حساب میشود.
منطق حساب CENT — که واحدش سنت است — این است که معاملهگر با سرمایهٔ کوچک و حجمهای خرد شروع کند. اسپردش از ۰٫۹ پیپ شروع میشود، برای فارکس و فلزات کمیسیون ندارد، و حداکثر اهرمش ۱:۵۰۰ است.
حالا این منطق را کنار کف ۳ میلیون تومانی درگاه بگذارید. حتی اگر حداقل واریز CENT عدد کوچکی باشد — که نمیدانیم چون تعیین نشده — کسی که فقط از مسیر ریالی میتواند پول بفرستد باز هم باید حداقل ۳ میلیون تومان بگذارد. مزیت اصلی CENT برای این کاربر تا حد زیادی خنثی میشود: حجمهای کوچکتر و مدیریت ریسک دقیقتر باقی میماند، اما مزیت «با پول خیلی کم شروع کن» در مسیر ریالی از دست میرود. این سوءتفاهم رایجی است؛ اگر عدد دقیق حداقل واریز CENT برایتان تعیینکننده است، پیش از افتتاح حساب از پشتیبانی فارسی بپرسید.
دو قاعده در صناعت بروکرها تقریباً جهانیاند و رعایت نکردنشان بیشترین تعداد حسابهای محدودشده را میسازد. هیچکدام مخصوص ایکس چیف نیستند، اما هر دو در مسیر ریالی اهمیت مضاعف دارند.
اگر ریالی واریز کردهاید، انتظار برداشت ریالی به همان حساب بانکی داشته باشید؛ اگر با رمزارز واریز کردهاید، انتظار برگشت به همان کیف پول. این قاعده هوس نیست، الزام مبارزه با پولشویی است: مسیر ورودی مسیر خروجی را تعیین میکند. پس اگر بخشی از سرمایه را ریالی و بخشی را از مسیر دیگری واریز کنید، ممکن است در زمان برداشت با تقسیمبندی روبرو شوید. مسیرهایتان را یکدست نگه دارید.
این را با تأکید مینویسیم چون گرانترین اشتباه ممکن است: حساب بانکی مبدأ واریز و مقصد برداشت باید به نام صاحب همان حساب معاملاتی باشد. نه همسر، نه پدر، نه شریک، نه دوستی که «کارتش دستم بود».
چرا اینقدر مهم است؟ چون تشخیص مشکل معمولاً در لحظهٔ برداشت اتفاق میافتد، نه واریز. واریز شخص ثالث اغلب بیسروصدا عبور میکند و معاملهگر ماهها کار میکند؛ سیستمهای کنترلی در زمان برداشت مبدأ واریز را با هویت مالک حساب تطبیق میدهند و آنجا عدم تطابق کشف میشود. نتیجه در بدترین حالت: حسابی که موجودی دارد اما قابل برداشت نیست تا مسئله حل شود — و حل شدنش ممکن است بازگرداندن پول به همان مبدأ اصلی باشد، نه به شما. در مسیر ریالی، استفاده از کارت دیگری بسیار راحتتر از انتقال بینالمللی است و همین راحتی احتمال اشتباه را زیاد میکند.
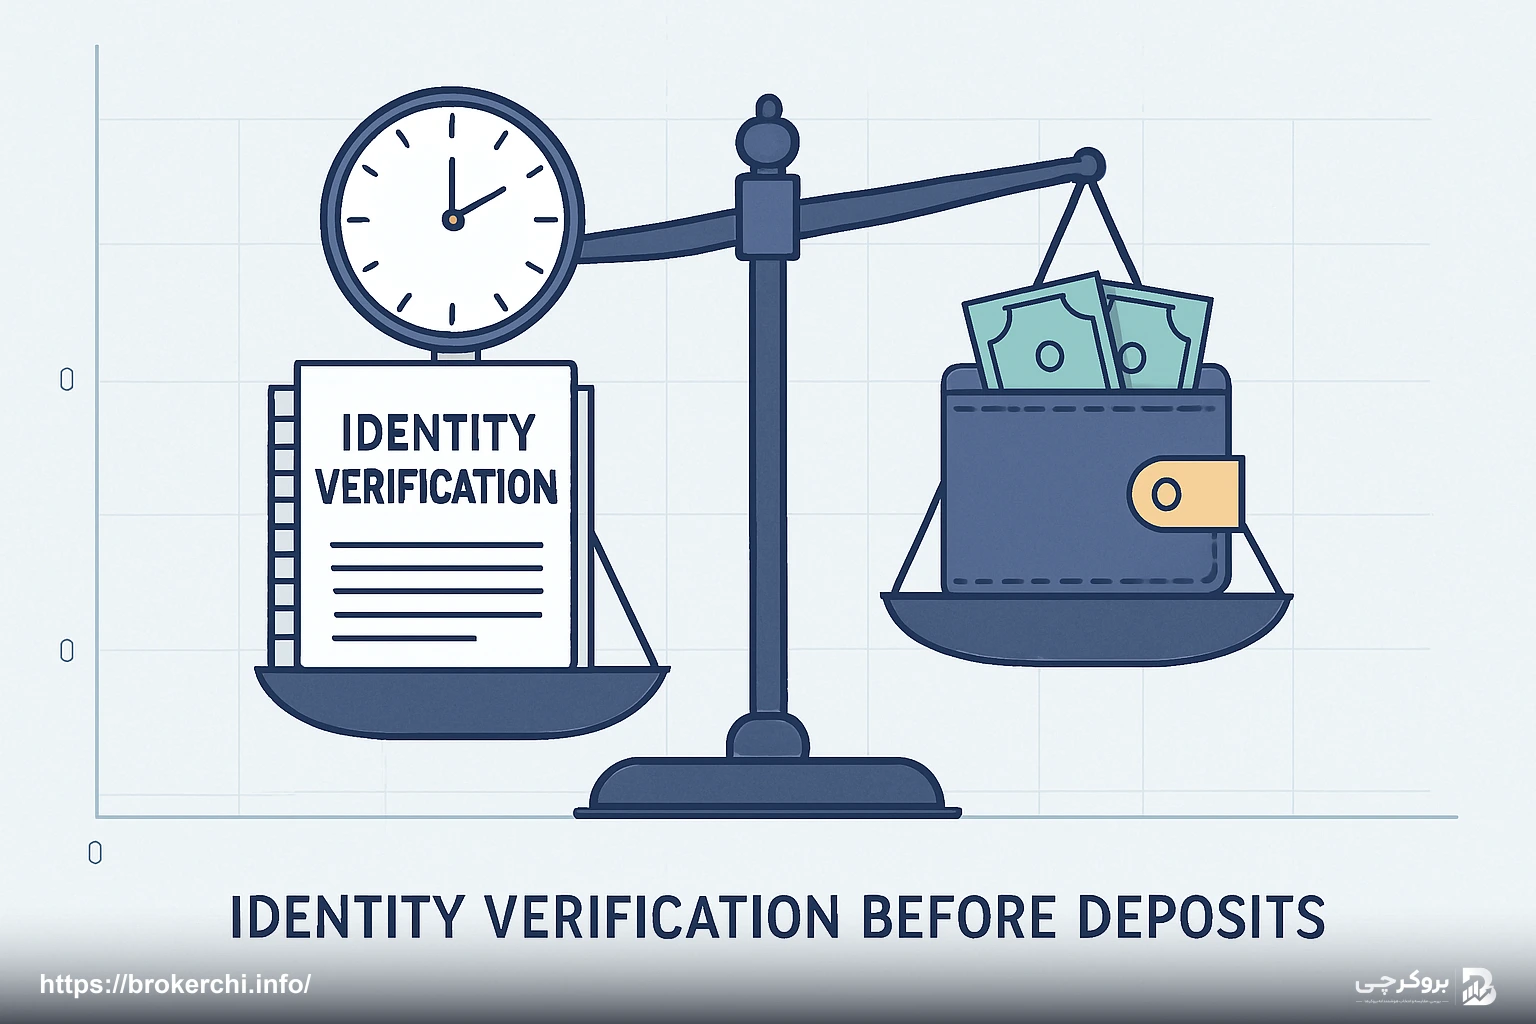
این توصیه در ظاهر اداری به نظر میرسد و در عمل یکی از تأثیرگذارترین کارهایی است که میتوانید بکنید. ترتیب اشتباه رایج این است: ثبتنام سریع، واریز، شروع معامله، و رها کردن احراز هویت برای «بعداً». مشکل، زمانبندی است: «بعداً» عملاً یعنی «در زمان اولین برداشت» — دقیقاً زمانی که به پول نیاز دارید و کمترین حوصله را برای رفتوبرگشت مدارک.
اگر احراز هویت را قبل از اولین واریز کامل کنید، سه چیز به دست میآورید. اول، مشکلات مدارک — کیفیت تصویر، عدم تطابق آدرس، سند قدیمی — را زمانی کشف میکنید که هنوز پولی در میان نیست. دوم، مسیر برداشتتان از قبل باز است. سوم و ظریفتر: میبینید چه نام و مشخصاتی روی حساب ثبت شده و میتوانید مطمئن شوید حساب بانکیتان با همان میخواند — همان چیزی که مشکل شخص ثالث را از ریشه حذف میکند.
ترتیب پیشنهادی: ثبتنام → احراز هویت کامل و تأییدشده → پرسیدن ابهامات از پشتیبانی فارسی و مکتوب کردن پاسخها → و بعد اولین واریز.
هیچ مقالهای — از جمله همین مقاله — نمیتواند بگوید مسیر ریالی امروز و برای شما و با بانک شما چطور کار میکند. تنها راه دانستن، اندازهگیری است. آزمون زیر با کمترین سرمایه در معرض خطر، بیشترین اطلاعات را میدهد.
گام صفر — آمادهسازی. احراز هویت را کامل و تأییدش را بگیرید. ابهامات را از پشتیبانی فارسی بپرسید: سقف برداشت در هر درخواست است یا هر دوره؟ هزینهٔ هر درخواست چیست؟ حداقل واریز حسابتان چقدر است؟ پاسخها را ذخیره کنید.
گام یک — واریز حداقلی. دقیقاً ۳ میلیون تومان واریز کنید، بیشتر نه؛ هدف آزمون است نه شروع معامله. پیش از تأیید نهایی، نرخ تبدیل اعلامشده و مشخصات بانکی را — همانطور که دادهٔ رسمی توصیه کرده — بررسی و از آن تصویر بگیرید. نرخ بازار آزاد را در همان دقیقه ثبت کنید.
گام دو — ثبت نتیجهٔ واریز. زمان دقیق پرداخت و زمان دقیق نشستن دلار در حساب را یادداشت کنید. مبلغ کسرشده از بانک و مبلغ دلاری نشسته را از صورتحساب بانکی و تاریخچهٔ حساب بردارید، نه از حافظه. نرخ مؤثر واریز را حساب کنید.
گام سه — یک وقفهٔ کوتاه. چند روز صبر کنید. هم میبینید موجودی پایدار میماند یا نه، و هم مسیر برداشت را در حالت عادی میآزمایید نه در حالت «بلافاصله بعد از واریز» که ممکن است بررسیهای اضافه فعال کند.
گام چهار — برداشت. درخواست برداشت ریالی همان مبلغ را ثبت کنید و زمان ثبت، نرخ اعلامشده و نرخ بازار را یادداشت کنید.
گام پنج — دو زمان متفاوت را جدا اندازه بگیرید. این تفکیک را اکثر آدمها قاطی میکنند: زمان تا تأیید یعنی از ثبت درخواست تا لحظهای که بروکر آن را تأیید و پردازش میکند؛ زمان تا رسیدن یعنی از تأیید تا نشستن پول در حساب بانکی. اولی سرعت عملیات بروکر را میسنجد، دومی سرعت مسیر بانکی و درگاه واسط. اگر بعداً مشکلی پیش بیاید، دانستن اینکه کدام قسمت کند است تعیین میکند شکایتتان را کجا ببرید.
گام شش — محاسبه. نرخ مؤثر هر دو جهت را حساب کنید، تفاضل با بازار را درصدی دربیاورید، و هزینهٔ رفتوبرگشت را به دست آورید.
| سنجه | چطور اندازه بگیرید | نتیجهٔ خوب چه میگوید | نتیجهٔ بد چه میگوید |
|---|---|---|---|
| سرعت واریز | پرداخت تا نشستن دلار | ادعای «آنی» تأیید میشود | ادعا با تجربهٔ شما نمیخواند |
| نرخ مؤثر واریز | تومان کسرشده ÷ دلار نشسته | فاصلهٔ کم با بازار | هزینهٔ واقعی بالا، مستقل از «کمیسیون صفر» |
| زمان تا تأیید | ثبت درخواست تا تأیید بروکر | عملیات داخلی کارآمد است | گلوگاه در سمت بروکر است |
| زمان تا رسیدن | تأیید تا نشستن در بانک | مسیر بانکی سالم کار میکند | گلوگاه در مسیر پرداخت است، نه بروکر |
| نرخ مؤثر برداشت | تومان رسیده ÷ دلار کمشده | تقارن با سمت واریز | هزینهٔ اصلی در سمت خروج نشسته |
| هزینهٔ رفتوبرگشت | جمع دو فاصله از بازار | مناسب واریز مکرر | تعداد رفتوبرگشتها را کم کنید |
| پاسخ پشتیبانی | یک پرسش مشخص و زمان پاسخ | سریع، مشخص و فارسی | کلی یا کند — در بحران بدتر میشود |
| ثبات مشخصات بانکی | مقایسه با بار قبل | پایدار است | تغییر میکند — هر بار بررسی کنید |
ستون آخر را جدی بگیرید. ارزش اصلی آزمون این است که نتیجهٔ بد را با ۳ میلیون تومان کشف کنید، نه با کل سرمایهتان. و یک آزمون یک نقطهٔ داده است نه یک الگو؛ اگر قصد ورود سرمایهٔ قابل توجهی دارید، آن را در دو زمان متفاوت تکرار کنید. مسیرهای پرداخت در شرایط عادی تقریباً همیشه خوب کار میکنند؛ کیفیت واقعیشان در شرایط غیرعادی معلوم میشود.
تا اینجا دربارهٔ سازوکار حرف زدیم. اما اگر مسیر خراب شود، پرسش دیگری مطرح میشود: طرف حساب شما کیست و شکایتتان را کجا میبرید؟ اینجاست که ساختار شرکتی ایکس چیف — مهمترین نکتهٔ احتیاطی این بروکر — از بحثی حقوقی به موضوعی عملی تبدیل میشود.
حساب اصلی مشتریان زیر XCHIEF LTD با مجوز MISA به شمارهٔ T2023379 افتتاح میشود — یعنی زیر رگولاتوری کومور، جزیرهٔ موهِلی، که مجوزی آفشور است. قرارداد رسمی هم xChief را طرفِ مستقیمِ معاملات معرفی میکند، یعنی طرف حساب شما شخص همین شرکت است.
در سوی دیگر، مجوز FSCA آفریقای جنوبی به شمارهٔ FSP 54829 متعلق به XCHIEF ZA (PTY) LTD است. این شرکت واسطهٔ گروه است و — این جمله را دقیق بخوانید — حمایت مستقیم FSCA را نباید به حساب کاربران ایرانی نسبت داد. دیدن نام رگولاتوری شناختهشده حس اطمینان میدهد، اما اطمینان فقط زمانی موجه است که آن مجوز به شرکتی تعلق داشته باشد که حساب شما زیر آن است.
فرض کنید درخواست برداشت ریالی شما هفتهها بیپاسخ بماند. کسی که تصور میکند زیر چتر FSCA است سراغ سازوکار شکایت آفریقای جنوبی میرود و آنجا میشنود که حساب او تحت آن مجوز نیست — زمان از دست میرود، چون انتظار اشتباهی شکل گرفته بود.
مسیر واقعی از رگولاتور شرکتی میگذرد که حساب شما زیر آن است، یعنی MISA و رگولاتوری کومور. و باید صادقانه گفت: سازوکارهای حمایت از مشتری و جبران خسارت در حوزههای آفشور معمولاً محدودتر از رگولاتورهای سطح اول است. این به معنای «کلاهبردار بودن» بروکر نیست — نمرهٔ کل ۸٫۰۰، نمرهٔ امنیت ۸٫۰ و سابقهٔ برند که به ۲۰۱۴ بازمیگردد و ۱۰ تا ۱۵ سال فعالیت را پوشش میدهد، حرف دیگری میزند. اما یعنی در سنجش ریسک، وزن بیشتری روی خودِ بروکر میافتد و کمتر روی نهاد بالاسریاش — و نمرهٔ ۶٫۳ رگولاتوری همین را منعکس میکند.
راه درست برخورد با این واقعیت ترسیدن نیست، تنظیم رفتار است: سرمایهٔ ورودی متناسب با سطح حمایت واقعی باشد، موجودی بیدلیل روی حساب انبار نشود، و مستندسازیتان طوری باشد که در صورت اختلاف بتوانید مستقلاً مدعای خودتان را اثبات کنید.
هر معاملهگر فعالی دیر یا زود با یک برداشت کند روبرو میشود. تفاوت تجربهٔ آرام و فرسایشی در داشتن مسیری مشخص از پیش است. پلهها را به ترتیب طی کنید و بالاتر نپرید تا پلهٔ فعلی جواب ندهد.
پلهٔ صفر — پیش از بحران، پروندهسازی کنید. از روز اول: تصویر تأیید احراز هویت، رسید هر واریز با زمان دقیق، تصویر هر نرخ اعلامشده، شماره و زمان هر درخواست برداشت، و متن کامل گفتگوهای پشتیبانی. پیگیری بدون سند، بحث است؛ پیگیری با سند، پرونده است.
پلهٔ یک — وضعیت را در پورتال بررسی کنید. در my.xchief.com وضعیت درخواست را ببینید. بخش قابل توجهی از تأخیرها دلیل ساده دارند: مدرکی ناقص، تأییدی انجامنشده، یا درخواستی در وضعیت «در انتظار اقدام شما». پیش از هر اعتراضی مطمئن شوید توپ در زمین شما نیست.
پلهٔ دو — گفتگوی زنده با پشتیبانی فارسی. نمرهٔ پشتیبانی ۸٫۰ است و کانال فارسی در دسترس. یک پرسش مشخص بپرسید، نه شکایت کلی: «درخواست برداشت شمارهٔ ...، تاریخ ...، مبلغ ...، در وضعیت ... است؛ چه اقدامی از سمت من لازم است و زمان تقریبی تعیینتکلیف چقدر است؟» پاسخ را با زمان و نام اپراتور ذخیره کنید.
پلهٔ سه — تیکت یا ایمیل مکتوب. اگر گفتگوی زنده نتیجه نداد، همان موضوع را مکتوب کنید — تیکت پورتال یا ایمیل info@xchief.com — چون ردپای زمانی میسازد. ساختار پیشنهادی: شمارهٔ حساب، شمارهٔ درخواست، تاریخها و مبالغ، خلاصهٔ تماسهای قبلی، و یک درخواست روشن.
پلهٔ چهار — تماس تلفنی. شمارهٔ رسمی +65 31592107 است. تماس برای شکستن بنبست ارتباطی مفید است، اما بعد از آن خلاصهٔ مکالمه را مکتوب به همان تیکت بفرستید؛ آنچه مکتوب نشده در پیگیری وجود ندارد.
پلهٔ پنج — کانال رسمی فارسی، با احتیاط. این کانال مسیر مکملی برای جلب توجه است، با یک هشدار جدی: هیچگاه اطلاعات حساب، مدارک هویتی یا جزئیات بانکی را در فضای عمومی منتشر نکنید. مسئله را کلی مطرح کنید و پیگیری خصوصی بخواهید. حواستان به حسابهای جعلی هم باشد.
پلهٔ شش — رگولاتور درست، نه رگولاتور خوشنام. شکایت رسمی را به رگولاتوری ببرید که حساب شما زیر آن است: MISA و مرجع کومور، مربوط به XCHIEF LTD با مجوز T2023379. تکرار میکنیم چون خطای رایجی است: FSCA مسیر شما نیست، چون آن مجوز به شرکت واسطهٔ گروه تعلق دارد.
پلهٔ هفت — ثبت مستند تجربه. ثبت دقیق و بدون اغراق تجربه در مراجع مستقل و جوامع معاملهگران هم به دیگران کمک میکند و هم فشار اعتباری میسازد. شرطش دقت است: تاریخها و اعداد واقعی، بدون بزرگنمایی.
برای اینکه نمرهٔ ۸٫۴ معنا پیدا کند، باید آن را کنار بقیهٔ شاخصها دید.
| شاخص | نمره از ۱۰ | ربطش به مسیر پرداخت شما |
|---|---|---|
| رگولاتوری | ۶٫۳ | ضعیفترین شاخص؛ مسیر شکایت را محدود میکند |
| امنیت | ۸٫۰ | حفاظت از حساب و اطلاعات شما |
| شرایط معاملاتی | ۸٫۵ | مبنای مقایسه با هزینهٔ تبدیل ارز |
| واریز و برداشت | ۸٫۴ | از قویترین بخشها؛ مسیر ریالی رسمی سهم مهمی دارد |
| پشتیبانی | ۸٫۰ | کانال اصلی رفع مشکلات پرداخت؛ فارسی در دسترس |
| پلتفرم | ۸٫۸ | MT4، MT5، نسخههای وب و موبایل و اپلیکیشن اختصاصی |
| نمرهٔ کل | ۸٫۰۰ | پروفایلی متوازن با ضعفی مشخص در رگولاتوری |
الگو روشن است: xChief از نظر عملیاتی — پلتفرم، شرایط معاملاتی، پرداخت و پشتیبانی — پروفایل قوی و متوازنی دارد و ضعفش در لایهٔ حقوقی است. برای مسیر ریالی این ترکیب معنای مشخصی دارد: احتمال اینکه کارها روان پیش برود بالاست؛ اما پشتوانهٔ نهادی برای زمانی که روان پیش نرود ضعیفتر از حد مطلوب است. همین است که آزمون کوچک، مستندسازی کامل و انبار نکردن سرمایهٔ بیدلیل روی حساب را از توصیه به الزام تبدیل میکند.
۳ میلیون تومان. این کف مربوط به روش پرداخت است و با حداقل واریز نوع حساب فرق دارد؛ اگر تنها مسیر شما ریالی است، کف عملیتان همین عدد است حتی اگر حداقل رسمی حسابتان کمتر باشد.
معادل ۲۵۰۰ دلار. دادهٔ رسمی مشخص نمیکند این سقف در هر درخواست است یا در هر دورهٔ زمانی و ما عدد نمیسازیم؛ پیش از واریز از پشتیبانی فارسی بپرسید و پاسخ را مکتوب نگه دارید.
در دادهٔ رسمی، واریز ریالی از درگاه رسمی بروکر بدون کمیسیون و آنی معرفی شده. اما کمیسیون صفر با هزینهٔ صفر یکی نیست: هزینهٔ واقعی میتواند در نرخ تبدیل نشسته باشد، جایی که برچسب کارمزد ندارد. با فرمول این مقاله نرخ مؤثر خودتان را حساب کنید.
خیر. دادهٔ رسمی صریحاً میگوید نرخ تبدیل و مشخصات بانکی باید هنگام ثبت درخواست بررسی شوند؛ یعنی نرخ ثابت و پیشاعلامشدهای وجود ندارد و هر بار پیش از تأیید نهایی باید نرخ لحظه را ببینید.
با سقف معادل ۲۵۰۰ دلار، حداقل چهار درخواست لازم است. مدت کل به این بستگی دارد که سقف در هر درخواست باشد یا در هر دوره. هر درخواست ممکن است هزینهٔ خودش را داشته باشد و هزینهٔ تبدیل هم به تعداد درخواستها تکرار میشود.
در جدول رسمی تعیین نشده و ما عدد نمیسازیم؛ برای عدد دقیق از پشتیبانی بپرسید. نکتهٔ مهمتر: حتی با حداقل پایین، در مسیر ریالی کف ۳ میلیون تومانی درگاه بر شما اعمال میشود.
نه، و این یکی از پرهزینهترین اشتباهات ممکن است. مبدأ واریز و مقصد برداشت باید به نام صاحب همان حساب معاملاتی باشد. پرداخت شخص ثالث شایعترین علت محدود شدن حساب است و معمولاً در لحظهٔ برداشت کشف میشود — بدترین زمان ممکن.
قبل از اولین واریز، نه در زمان اولین برداشت. اگر مشکلی در مدارک باشد بهتر است زمانی کشفش کنید که هنوز پولی در میان نیست؛ و همین کار به شما اجازه میدهد مطمئن شوید مشخصات حساب بانکیتان با حساب معاملاتی میخواند.
نه. مجوز FSCA با شمارهٔ FSP 54829 به XCHIEF ZA (PTY) LTD تعلق دارد که شرکت واسطهٔ گروه است و حمایت مستقیمش به کاربران ایرانی تعمیم پیدا نمیکند. حساب اصلی مشتریان زیر XCHIEF LTD با مجوز MISA شمارهٔ T2023379 افتتاح میشود و مسیر شکایت از همان رگولاتور میگذرد.
۸٫۴ از ۱۰ در ارزیابی بروکرچی، یکی از قویترین زیرشاخههای این بروکر. پشتیبانی ۸٫۰ و نمرهٔ کل ۸٫۰۰ است؛ در مقابل، رگولاتوری با ۶٫۳ ضعیفترین شاخص است.
خدمات فارسی و ادامهٔ عملیات پرداخت ریالی در اطلاعیههای رسمی ۲۰۲۶ تأیید شدهاند، اما این توصیف وضعیت فعلی است نه تضمین دائمی. بخشی از مدیریت ریسک شما این است که به یک مسیر واحد وابستهٔ کامل نشوید.
بونوس بدون واریز ۱۰۰ دلاری برای کاربران ایران در دسترس نیست. بونوس خوشآمدگویی ۱۰۰ درصد تا سقف ۵۰۰ دلار قابل بررسی است. پیش از هر واریزی با هدف بونوس، شرایط برداشت مرتبط با آن را دقیق بخوانید — بونوس میتواند مسیر برداشت شما را مشروط کند.
واریز ریالی ایکس چیف در مقایسه با اکثر بروکرهای همگروهش مزیتی واقعی و قابل استناد است، نه ادعایی مبهم: حداقل ۳ میلیون تومان، حداکثر برداشت معادل ۲۵۰۰ دلار، درگاه رسمی بدون کمیسیون و آنی، و تأیید تداوم عملیات پرداخت ریالی در اطلاعیههای رسمی ۲۰۲۶. همینها نمرهٔ ۸٫۴ زیرشاخهٔ واریز و برداشت را توجیه میکنند. ارزش عملی مسیر هم روشن است: زنجیرهٔ چندمرحلهای تبدیل رمزارز کوتاه میشود و با هر حلقهٔ حذفشده، یک کارمزد و یک نقطهٔ شکست کم میشود.
اما سه قید را نباید فراموش کرد. اول، «بدون کمیسیون» به معنای بیهزینه نیست؛ هزینهٔ واقعی در نرخ تبدیل مینشیند و چون برچسب کارمزد نمیخورد نامرئی است — فرمولش ساده است و اجرایش الزامی. دوم، سقف ۲۵۰۰ دلاری محدودیت برنامهریزی سرمایه است نه جزئیات فنی؛ سرمایهٔ بزرگتر یعنی خروج چندمرحلهای، و تکهتکه کردن خودش هزینه و ریسک نرخ دارد. سوم، کف ۳ میلیون تومانی درگاه میتواند کف عملی شما را تعیین کند، حتی روی حسابی مثل CENT که حداقل واریزش در جدول رسمی تعیین نشده و منطقش شروع کوچک است.
و در پسزمینه، پرسش نهاد باقی میماند. برداشت از ایکس چیف در حالت عادی احتمالاً روان است — نمرهٔ ۸٫۴ همین را میگوید. اما اگر روان نبود، مسیر شکایت از رگولاتوری میگذرد که حساب اصلی مشتریان زیر آن افتتاح میشود، یعنی XCHIEF LTD با مجوز آفشور MISA؛ و مجوز FSCA که به شرکت واسطهٔ گروه تعلق دارد، حمایت مستقیمی برای کاربران ایرانی فراهم نمیکند. این تفاوت را قبل از واریز بدانید، نه بعد از مشکل.
نتیجهٔ عملی: احراز هویت را قبل از اولین واریز کامل کنید، ابهامات را مکتوب از پشتیبانی فارسی بپرسید، فقط از حساب بانکی به نام خودتان استفاده کنید، یک چرخهٔ آزمایشی با حداقل مبلغ اجرا کنید و چهار سنجهٔ کلیدی — زمان تا تأیید، زمان تا رسیدن، و نرخ مؤثر در هر دو جهت — را ثبت کنید. هیچ مقالهای جای این چهار عدد را نمیگیرد. و یادآوری همیشگی: هیچچیز در این متن توصیهٔ سرمایهگذاری نیست؛ معاملات فارکس و CFD ریسک از دست دادن سرمایه دارد.
با ۱۰ دلار میشود حساب باز کرد اما نمیشود معاملهگری کرد؛ محاسبهاش را اینجا میبینید. چر
ادامه مطلب ←وقتی همهٔ بروکرها «اسپرد از صفر» اعلام میکنند، آن عدد دیگر معیار نیست. سه جزء واقعی هزینه
ادامه مطلب ←اندازهٔ قرارداد طلا با جفتارزها فرق دارد و همین، پرهزینهترین اشتباه تازهواردها را میسا
ادامه مطلب ←شماره موبایل خود را وارد کنید تا کد تأیید پیامک شود.
کد پیامکشده به
با ورود، قوانین بروکرچی را میپذیرید.
نظرات کاربران
برای گذاشتنِ نظر ابتدا با موبایل وارد شوید.