بهترین بروکر برای معاملهٔ طلا
اندازهٔ قرارداد طلا با جفتارزها فرق دارد و همین، پرهزینهترین اشتباه تازهواردها را میسا
ادامه مطلب ←

حداقل واریز آلپاری برای هر نوع حساب، و پاسخ پرسش مهمتر: با چه سرمایهای واقعاً میتوان معامله کرد؟ محاسبه رابطه سرمایه، اهرم و حد ضرر با مثال عددی.
«با چقدر پول میتوانم در آلپاری شروع کنم؟» — این پرسش دو پاسخ کاملاً متفاوت دارد، و تفاوتشان همان چیزی است که سرنوشت حساب شما را تعیین میکند.
پاسخ اول، حداقل رسمی است: عددی که کارگزار اعلام کرده و میتوانید با آن حساب باز کنید. پاسخ دوم، حداقل واقعی است: مبلغی که با آن میتوان معاملهای انجام داد که از نظر ریاضی شانس بقا داشته باشد.
این مقاله هر دو را بررسی میکند — با محاسبه عددی، نه توصیه کلی. اگر هنوز حساب نساختهاید، راهنمای ثبتنام در آلپاری مکمل این مطلب است.
| نوع حساب | حداقل واریز | اسپرد از | کمیسیون |
|---|---|---|---|
| میکرو (سنت) | حدود ۵ تا ۳۰ دلار | ۱٫۷ پیپ | ندارد |
| استاندارد | ۱۰۰ دلار | ۱٫۲ پیپ | ندارد |
| ECN | حدود ۳۰۰ دلار | ۰٫۴ پیپ | حدود ۱٫۵ دلار هر لات هر سمت |
| Pro ECN | تا ۲۵ هزار دلار | ۰٫۴ پیپ | پایینتر |
ارقام متعارف بازار است و میتواند تغییر کند؛ پیش از افتتاح حساب از منبع رسمی بررسی کنید.
پس از نظر فنی، با کمتر از ۵۰ دلار هم میتوانید حساب باز کنید. اما این عدد به شما نمیگوید که آیا میتوانید معامله کنید یا نه.
حداقل واریز یک عدد بازاریابی است، نه یک توصیه مالی. کارگزار آن را پایین میگذارد تا مانع ورود برداشته شود — و این کاملاً منطقی است از دید کسبوکار.
اما سه واقعیت ریاضی وجود دارد که این عدد پنهانشان میکند:
ترکیب این سه، به یک نتیجه میرسد: زیر یک سرمایه مشخص، رعایت مدیریت ریسک از نظر ریاضی ناممکن میشود. در ادامه دقیقاً محاسبهاش میکنیم.
برای اینکه این بحث انتزاعی نماند، با اعداد پیش میرویم.
در بیشتر حسابهای آلپاری، کمترین حجم مجاز ۰٫۰۱ لات است.
قاعده متعارف و آزموده: در هر معامله بیش از ۱ تا ۲ درصد سرمایه ریسک نکنید.
دلیلش ریاضی است. اگر با هر معامله ۲ درصد ریسک کنید، ده معامله زیانده پیاپی حدود ۱۸ درصد سرمایهتان را میبرد — قابل جبران. اگر ۲۰ درصد ریسک کنید، همان ده معامله بیش از ۸۹ درصد سرمایه را میبرد و عملاً بازگشتناپذیر است.
و نکتهای که کمتر گفته میشود: زیان و جبران متقارن نیستند. اگر ۵۰ درصد سرمایه را از دست بدهید، برای بازگشت به نقطه اول باید ۱۰۰ درصد سود کنید. اگر ۸۰ درصد را از دست بدهید، باید ۴۰۰ درصد سود کنید. این نامتقارنی، دلیل اصلی اهمیت مدیریت ریسک است.
فرض کنید استراتژی شما حد ضرر ۲۰ پیپی دارد — رقمی متعارف برای معاملهگر کوتاهمدت.
با کمترین حجم ممکن (۰٫۰۱ لات)، زیان هر معامله ناموفق:
۲۰ پیپ × ۰٫۱ دلار = ۲ دلار
حالا برای اینکه این ۲ دلار حداکثر ۲ درصد سرمایه باشد:
۲ ÷ ۰٫۰۲ = ۱۰۰ دلار
نتیجه: با حساب استاندارد و حد ضرر ۲۰ پیپی، حداقل سرمایه واقعی حدود ۱۰۰ دلار است — که اتفاقاً با حداقل رسمی همان حساب میخواند.
اگر سبک شما سوئینگ است و حد ضرر بزرگتری لازم دارید:
۵۰ پیپ × ۰٫۱ دلار = ۵ دلار
۵ ÷ ۰٫۰۲ = ۲۵۰ دلار
یعنی همان استراتژی با حد ضرر بزرگتر، سرمایه بیشتری میطلبد. حد ضرر بزرگتر، سرمایه بیشتر لازم دارد — نه برعکس، که بسیاری تصور میکنند.
برای سبکهای بلندمدتتر:
۱۰۰ پیپ × ۰٫۱ دلار = ۱۰ دلار
۱۰ ÷ ۰٫۰۲ = ۵۰۰ دلار
| حد ضرر | زیان با ۰٫۰۱ لات | سرمایه لازم (ریسک ۲٪) | سرمایه لازم (ریسک ۱٪) |
|---|---|---|---|
| ۱۰ پیپ | ۱ دلار | ۵۰ دلار | ۱۰۰ دلار |
| ۲۰ پیپ | ۲ دلار | ۱۰۰ دلار | ۲۰۰ دلار |
| ۵۰ پیپ | ۵ دلار | ۲۵۰ دلار | ۵۰۰ دلار |
| ۱۰۰ پیپ | ۱۰ دلار | ۵۰۰ دلار | ۱٬۰۰۰ دلار |
| ۲۰۰ پیپ | ۲۰ دلار | ۱٬۰۰۰ دلار | ۲٬۰۰۰ دلار |
این جدول مهمترین بخش این مقاله است. آن را با استراتژی خودتان تطبیق دهید و عدد واقعیتان را پیدا کنید.

اگر سرمایه شما زیر ارقام جدول بالاست، حساب سنت (میکرو) راهحل واقعی است.
در حساب سنت، موجودی شما به سنت نمایش داده میشود نه دلار. واریز ۵۰ دلار یعنی موجودی ۵۰۰۰ سنت.
نتیجه عملی: حجمهای بسیار کوچکتری قابل معامله است و ارزش هر پیپ به همان نسبت کاهش مییابد. یعنی میتوانید با سرمایه کم، مدیریت ریسک درست را واقعاً رعایت کنید — نه اینکه صرفاً وانمود کنید.
حساب سنت یک تفاوت روانشناختی مهم با حساب دمو دارد: پول واقعی است.
معاملهگری که در دمو منضبط است، در حساب واقعی معمولاً نیست — چون ترس و طمع در دمو فعال نمیشوند. حساب سنت این شکاف را پر میکند: ریسک واقعی است اما اندازهاش کوچک است.
این بهترین پل میان دمو و حساب جدی است و توصیه ما به هر تازهکاری همین است.
این پرسش را کمتر کسی میپرسد و بسیاری یا خیلی زود مهاجرت میکنند یا خیلی دیر.
معیار درست، مدت زمان نیست — عملکرد آزمودهشده است. سه شرط را در نظر بگیرید:
شرط سوم مهمترین است. معاملهگری که در حساب سنت حد ضرر را جابهجا میکند یا حجم را ناگهان چند برابر میکند، همان کار را با سرمایه بزرگتر هم خواهد کرد — و آنجا نتیجهاش جبرانناپذیر است.
اگر هر سه شرط برقرار بود، مهاجرت به حساب استاندارد منطقی است. اما حتی آنجا هم تدریجی وارد شوید، نه یکجا.
سرمایه اولیه فقط نقطه شروع است. این هزینهها بهطور مداوم از موجودی کم میکنند:
اینجا یک مشکل ریاضی وجود دارد که کمتر به آن اشاره میشود.
فرض کنید ۵۰ دلار واریز کردهاید و میخواهید ۳۰ دلار برداشت کنید. اگر کارمزد برداشت ۳ دلار باشد، شما ۱۰ درصد مبلغ را بهعنوان کارمزد پرداختهاید. همین برداشت از یک حساب ۱۰۰۰ دلاری، ۰٫۳ درصد هزینه دارد.
یعنی هزینههای ثابت، سرمایههای کوچک را متناسباً بیشتر میخورند. این یکی از دلایلی است که شروع با سرمایه بسیار کم، از نظر اقتصادی کارآمد نیست — حتی اگر از نظر فنی ممکن باشد.
رایجترین تصور غلط این است که «اهرم بالا یعنی با سرمایه کم میشود معامله کرد».
این نیمی از حقیقت است و نیمه خطرناکش را پنهان میکند.
اهرم به شما اجازه میدهد پوزیشنی بزرگتر از موجودیتان باز کنید. با اهرم ۱:۱۰۰ و ۱۰۰ دلار، میتوانید پوزیشنی به ارزش ۱۰٬۰۰۰ دلار باز کنید.
اهرم ریسک شما را کم نمیکند — بزرگش میکند.
ریاضی سادهاش:
نهادهای نظارتی معتبر اروپا و بریتانیا اهرم مشتریان خرد را به ۱:۳۰ محدود کردهاند، بر پایه دادهای که نشان میداد اکثریت قاطع معاملهگران خرد با اهرم بالا سرمایهشان را از دست میدهند.
اهرم بالا جایگزین سرمایه کافی نیست. اگر سرمایه شما برای رعایت مدیریت ریسک کافی نیست، اهرم این مشکل را حل نمیکند — فقط سرعت از دست دادن سرمایه را بیشتر میکند.
مکانیزم کامل را در راهنمای اهرم و مارجین باز کردهایم.
تا اینجا درباره حداقل صحبت کردیم. حالا پرسش درستتر را بپرسیم.
این توصیه کلیشهای به نظر میرسد اما در بازاری بدون صندوق جبران خسارت، تنها دفاع واقعی شماست.
معیار عملی: اگر کل این مبلغ فردا صفر شود، آیا در زندگی روزمرهتان تغییری ایجاد میشود؟ اگر پاسخ مثبت است، مبلغ زیاد است.
و صریحتر: هرگز با پول قرضی، پول اجاره، یا سرمایهای که برای نیاز مشخصی کنار گذاشتهاید معامله نکنید. فشار روانی چنین سرمایهای، تصمیمگیری را مختل میکند.
حتی اگر سرمایه قابل توجهی دارید، همه را یکجا وارد نکنید. مسیر پیشنهادی:
مرحله دوم را حذف نکنید. کسی که با سرمایه بزرگ شروع میکند بدون آنکه یک بار برداشت را آزموده باشد، همهچیز را به یک فرض نیازموده سپرده است. مسیر کامل را در راهنمای واریز و برداشت آلپاری آوردهایم.
سرمایهای که در حساب کارگزاری میماند، در معرض دو ریسک است: ریسک بازار و ریسک کارگزار.
ریسک دوم را بسیاری نادیده میگیرند. آلپاری اینترنشنال زیر نظر نهاد مالی بینالمللی درجهیک نیست و صندوق جبران خسارت ندارد. یعنی در سناریوی بد، سازوکار نهادی برای بازگرداندن سرمایه وجود ندارد.
نتیجه عملی: فقط مبلغی را در حساب نگه دارید که برای معاملات فعالتان لازم است، و سود را دورهای خارج کنید.
برای اینکه همه این محاسبات ملموس شوند، مسیر یک معاملهگر فرضی را دنبال میکنیم.
اسپرد ۱٫۲ پیپ روی ۰٫۰۲ لات برابر است با حدود ۰٫۲۴ دلار در هر معامله. برای ۲۰ معامله:
۲۰ × ۰٫۲۴ = حدود ۵ دلار هزینه اسپرد در ماه
بهعلاوه سواپ در معاملاتی که شب باز میمانند — فرض کنیم ۲ دلار در ماه. مجموع هزینه ثابت ماهانه: حدود ۷ دلار، یعنی نزدیک به ۲٫۳ درصد سرمایه.
فرض کنیم ۴۰ درصد معاملات با حد سود بسته میشوند و ۶۰ درصد با حد ضرر:
یعنی حدود ۵٫۷ درصد بازدهی ماهانه. عدد خوبی است — اما توجه کنید که این سناریو فرض میکند استراتژی شما واقعاً ۴۰ درصد نرخ برد دارد، که خودش نیازمند ماهها آزمون است.
حالا فرض کنیم نرخ برد ۳۵ درصد باشد:
تفاوت تنها ۵ درصد در نرخ برد، حساب را از سودده به زیانده برد.
سه نکته:
یک — حاشیه سود باریک است. در سرمایههای کوچک، هزینههای ثابت درصد قابل توجهی از بازدهی را میبلعند. همان استراتژی روی سرمایه ۳۰۰۰ دلاری، حاشیه بهمراتب راحتتری دارد.
دو — نرخ برد حساسیت بالایی دارد. چند درصد تغییر، نتیجه را وارونه میکند. به همین دلیل است که آزمون استراتژی روی حساب دمو و سپس سنت، پیش از ورود جدی، ضروری است.
سه — انتظار واقعبینانه داشته باشید. کسی که با ۳۰۰ دلار شروع میکند و انتظار درآمد ماهانه معنادار دارد، ریاضی را نادیده گرفته. سرمایه کوچک برای یادگیری است، نه کسب درآمد.
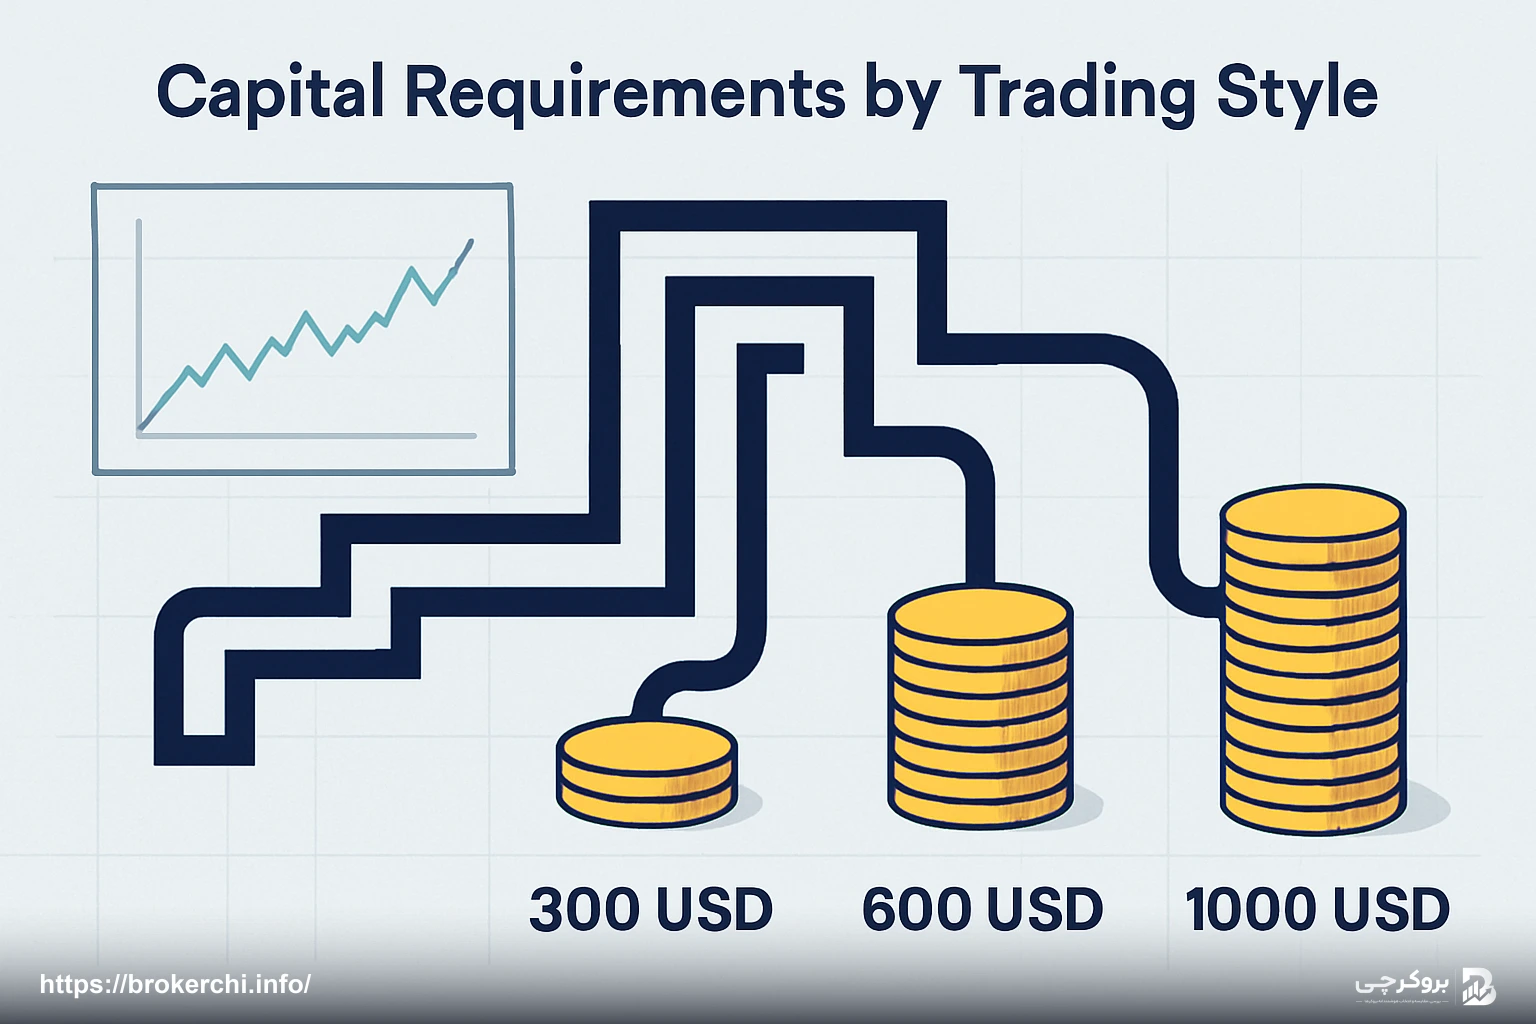
| وضعیت شما | حساب پیشنهادی | سرمایه پیشنهادی |
|---|---|---|
| کاملاً تازهکار | دمو، سپس سنت | ۳۰ تا ۱۰۰ دلار |
| آشنا با مفاهیم، بدون تجربه واقعی | سنت | ۱۰۰ تا ۳۰۰ دلار |
| استراتژی آزموده دارید | استاندارد | ۳۰۰ تا ۱٬۰۰۰ دلار |
| معاملهگر پرتعداد | ECN | ۱٬۰۰۰ دلار به بالا |
ستون آخر پیشنهاد است، نه الزام. اما اگر سرمایه شما بهطور محسوسی کمتر از این ارقام است، حساب سنت را انتخاب کنید تا بتوانید مدیریت ریسک را واقعاً رعایت کنید.
مقایسه کامل انواع حساب را در راهنمای انواع حساب آلپاری آوردهایم.
حداقل رسمی واریز در آلپاری از حدود ۵ دلار (حساب سنت) تا ۱۰۰ دلار (استاندارد) و ۳۰۰ دلار (ECN) متغیر است. اما این عدد پاسخ پرسش واقعی شما نیست.
سه اصل را به خاطر بسپارید:
اول: سرمایه لازم را از روی حد ضرر استراتژی خودتان محاسبه کنید، نه از روی حداقل اعلامی. فرمول: زیان هر معامله با کمترین حجم، تقسیم بر درصد ریسک مجاز.
دوم: اهرم بالا جایگزین سرمایه کافی نیست. اگر سرمایهتان برای رعایت مدیریت ریسک کم است، اهرم فقط سرعت از دست دادنش را بیشتر میکند.
سوم: اگر سرمایه کمی دارید، حساب سنت را انتخاب کنید. این تنها راهی است که با سرمایه کوچک، مدیریت ریسک درست را واقعاً رعایت کنید — و در عین حال با پول واقعی معامله کنید.
و در نهایت: بهترین سرمایه اولیه، مبلغی است که از دست دادنش سبک زندگیتان را تغییر نمیدهد. در بازاری بدون صندوق جبران خسارت، این تنها لایه دفاعی واقعی شماست.
بسته به نوع حساب: حساب میکرو یا سنت از حدود ۵ تا ۳۰ دلار، حساب استاندارد از ۱۰۰ دلار، حساب ECN از حدود ۳۰۰ دلار و حساب Pro از ارقام بسیار بالاتر. اما حداقل رسمی با حداقل واقعی متفاوت است — عددی که با آن میتوان معاملهای با مدیریت ریسک درست انجام داد.
از نظر فنی بله، اما فقط در حساب سنت. در حساب استاندارد با ۵۰ دلار، رعایت قاعده «حداکثر ۲ درصد ریسک در هر معامله» از نظر ریاضی ناممکن میشود چون کمترین حجم مجاز، زیانی بزرگتر از این حد ایجاد میکند. حساب سنت دقیقاً برای همین وضعیت طراحی شده است.
فرمول ساده است: زیان هر معامله با کمترین حجم مجاز را حساب کنید (حد ضرر بر حسب پیپ × ارزش هر پیپ)، سپس بر درصد ریسک مجازتان تقسیم کنید. مثلاً حد ضرر ۲۰ پیپی با ۰٫۰۱ لات یعنی ۲ دلار زیان؛ تقسیم بر ۰٫۰۲ میشود ۱۰۰ دلار سرمایه لازم.
خیر، و این خطرناکترین سوءتفاهم این حوزه است. اهرم به شما اجازه میدهد پوزیشن بزرگتری باز کنید اما ریسک را کم نمیکند، بزرگش میکند. با اهرم ۱:۱۰۰۰، حرکت ۰٫۱ درصدی در خلاف جهت شما کل سرمایه را از بین میبرد. اگر سرمایهتان کافی نیست، اهرم فقط سرعت از دست دادنش را بیشتر میکند.
تفاوت اصلی روانشناختی است: در حساب سنت پول واقعی است. معاملهگری که در دمو منضبط است معمولاً در حساب واقعی نیست، چون ترس و طمع در دمو فعال نمیشوند. حساب سنت این شکاف را پر میکند — ریسک واقعی اما در اندازه کوچک. بهترین پل میان دمو و حساب جدی است.
بهدلیل نامتناسب بودن هزینههای ثابت. برداشت ۳۰ دلار با کارمزد ۳ دلار یعنی ۱۰ درصد هزینه؛ همان برداشت از حساب ۱۰۰۰ دلاری ۰٫۳ درصد است. همچنین کارمزد حساب غیرفعال (حدود ۵ دلار ماهانه) میتواند ظرف مدتی موجودی کوچک را بهکلی از بین ببرد.
فقط مبلغی که برای معاملات فعالتان لازم است — و آن هم بهصورت تدریجی. سرمایهای که در حساب میماند در معرض دو ریسک است: ریسک بازار و ریسک کارگزار. آلپاری اینترنشنال صندوق جبران خسارت ندارد، یعنی در سناریوی بد سازوکار نهادی برای بازگرداندن سرمایه وجود ندارد.
برعکس. حد ضرر بزرگتر یعنی زیان بالقوه هر معامله بیشتر است، پس برای اینکه آن زیان همچنان درصد کوچکی از سرمایه بماند، به سرمایه بیشتری نیاز دارید. حد ضرر ۱۰۰ پیپی حدود پنج برابر حد ضرر ۲۰ پیپی سرمایه میطلبد.
یادآوری: حداقل واریز و مشخصات حسابها میتواند تغییر کند؛ ارقام این مقاله متعارف بازار است و پیش از افتتاح حساب باید از منبع رسمی بررسی شود. محاسبات ارائهشده نمونه آموزشیاند و توصیه سرمایهگذاری محسوب نمیشوند.
اندازهٔ قرارداد طلا با جفتارزها فرق دارد و همین، پرهزینهترین اشتباه تازهواردها را میسا
ادامه مطلب ←کدام بروکرها مسیر ریالی دارند، این مسیر واقعاً چطور کار میکند، نرخ تبدیل چه هزینهٔ پنهانی
ادامه مطلب ←چرا فهرست رتبهبندیشده گمراهکننده است، دادهٔ واقعی نُه بروکر فعال در بازار ایران در یک ج
ادامه مطلب ←شماره موبایل خود را وارد کنید تا کد تأیید پیامک شود.
کد پیامکشده به
با ورود، قوانین بروکرچی را میپذیرید.
نظرات کاربران
برای گذاشتنِ نظر ابتدا با موبایل وارد شوید.